Domain versicherungswerte.de kaufen?
Wir ziehen mit dem Projekt
versicherungswerte.de um.
Sind Sie am Kauf der Domain
versicherungswerte.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain versicherungswerte.de kaufen?
Wie beeinflussen verschiedene Faktoren wie Alter, Gesundheitszustand und Beruf die Höhe der Versicherungsprämien in den Bereichen Lebensversicherung, Krankenversicherung und Berufsunfähigkeitsversicherung?
Die Höhe der Versicherungsprämien in den Bereichen Lebensversicherung, Krankenversicherung und Berufsunfähigkeitsversicherung wird maßgeblich von verschiedenen Faktoren beeinflusst. Das Alter des Versicherten spielt eine wichtige Rolle, da mit zunehmendem Alter das Risiko für Krankheiten und Berufsunfähigkeit steigt. Der Gesundheitszustand ist ebenfalls entscheidend, da Personen mit Vorerkrankungen oder einem ungesunden Lebensstil in der Regel höhere Prämien zahlen müssen. Auch der Beruf des Versicherten kann die Prämienhöhe beeinflussen, da bestimmte Berufe ein höheres Risiko für Unfälle oder Berufsunfähigkeit mit sich bringen. **
Wie beeinflussen verschiedene Faktoren, wie Alter, Gesundheitszustand und Lebensstil, die Höhe der Versicherungsprämien in den Bereichen Krankenversicherung, Lebensversicherung und Berufsunfähigkeitsversicherung?
Die Höhe der Versicherungsprämien in den Bereichen Krankenversicherung, Lebensversicherung und Berufsunfähigkeitsversicherung wird maßgeblich von verschiedenen Faktoren beeinflusst. Das Alter einer Person spielt eine wichtige Rolle, da mit zunehmendem Alter das Risiko für Krankheiten und Todesfälle steigt, was sich auf die Prämien auswirkt. Der Gesundheitszustand einer Person ist ebenfalls entscheidend, da Vorerkrankungen das Risiko für die Versicherung erhöhen und somit die Prämien erhöhen können. Der Lebensstil einer Person, wie Rauchen, Alkoholkonsum und sportliche Aktivitäten, kann auch die Versicherungsprämien beeinflussen, da ein ungesunder Lebensstil das Risiko für Krankheiten und Berufsun **

Ähnliche Suchbegriffe für DIY
Top-Angebote
Produkte zum Begriff DIY:
-
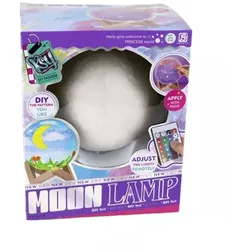
DIY-Mondlampen-BausatzMit dem „Mach dir deine eigene Mondlampe“-Set kannst du ein ganz persönliches, stimmungsvolles Nachtlicht gestalten, das du ganz nach deinem eigenen Geschmack dekorieren und bemalen kannst. Die im Set enthaltene weiße, runde Mondlampe ist vor dem Bemalen wie eine leere „Leinwand“. Kinder können mit Schwämmchenpinseln und Pinseln die beiliegenden Farben ganz einfach auftragen. Es kann ein Sternenhimmel, ein Feengarten oder alles werden, was die Fantasie vorgibt. Die eingebaute LED-Beleuchtung lässt sich mit der Fernbedienung steuern. Farbe und Helligkeit des Lichts sind in mehreren Stufen einstellbar. So kann die Lampe ein fröhliches Stimmungslicht zum Spielen oder ein beruhigendes Nachtlicht zum Einschlafen sein. Die LED-Technologie ist energiesparend, und die Lampe wird über ein USB-Kabel betrieben. Dadurch kann sie am Computer, über ein Netzadapter oder eine Powerbank verwendet werden. Die mondförmige Lampe wird von einem Holzständer gehalten, den Kinder ganz einfach zusammenstecken können. Der Ständer hat ein natürliches, schlichtes Design und passt dadurch gut ins Kinderzimmer, auf den Schreibtisch oder die Kommode. Das Bemalen, das Mischen der Farben und das Entwerfen eines eigenen Musters fördern die Feinmotorik, die Kreativität und das Farbgefühl und bieten gleichzeitig ein echtes Erfolgserlebnis beim Gestalten. Im Paket sind alle notwendigen Zubehörteile enthalten: verschiedene Farben, Schwämmchenstäbchen, Pinsel, Farbpalette, USB-Kabel und Fernbedienung. Das Set ist somit sofort einsatzbereit, ohne dass zusätzliches Material besorgt werden muss. Laut Herstellerempfehlung ist das Produkt ab 3 Jahren geeignet, ideal vor allem für Kindergarten- und Grundschulkinder – auch für gemeinsames Basteln mit Unterstützung der Eltern. Produkteigenschaften: DIY-Kreativ-Nachtlicht fürs Kinderzimmer LED-Beleuchtung mit Fernbedienung einstellbar Mehrere Farb- und Helligkeitseinstellungen Mit USB-Kabel betreibbar Lampenständer aus Holz Weiße, strukturierte Mondkugel mit bemalbarer Oberfläche Farben-Set, Schwämmchenstäbchen und Pinsel zum Dekorieren Farbpalette zum Mischen der Farben Fördert Kreativität, Feinmotorik und Farbempfinden Ideal als Dekoration und Nachtlicht im Kinderzimmer Empfohlenes Alter: ab 3 Jahren Verpackungsgröße: 15,5 x 11,5 x 11,5 cm17,29 €*Versand: 5,99 €Sichere Weiterleitung zum Anbieter
-
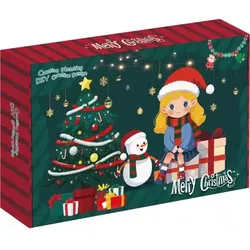
DIY-Weihnachtsgeschenktüten-SetDas DIY-Weihnachtsgeschenktüten-Set ist ein kreatives und unterhaltsames Bastelspiel, das dazu inspiriert, besondere Weihnachtsdekorationen zu kreieren.Produktmerkmale:Kreativset für weihnachtliche DekorationenEnthält verschiedene bunte PerlenErstellung von 2D- und 3D-Bildern möglichFördert Geschicklichkeit und KreativitätVerpackungsgröße: 10 x 28 x 18 cm7,69 €*Versand: 5,99 €Sichere Weiterleitung zum Anbieter

-
Wie beeinflussen verschiedene Faktoren wie Alter, Gesundheitszustand und Beruf die Höhe der Versicherungsprämien in den Bereichen Lebensversicherung, Krankenversicherung und Berufsunfähigkeitsversicherung?
Die Höhe der Versicherungsprämien in den Bereichen Lebensversicherung, Krankenversicherung und Berufsunfähigkeitsversicherung wird maßgeblich von verschiedenen Faktoren beeinflusst. Das Alter einer Person spielt eine wichtige Rolle, da mit zunehmendem Alter das Risiko für Krankheiten und Berufsunfähigkeit steigt, was sich auf die Prämien auswirkt. Der Gesundheitszustand einer Person ist ebenfalls entscheidend, da Personen mit Vorerkrankungen oder einem schlechten Gesundheitszustand in der Regel höhere Prämien zahlen müssen. Der Beruf einer Person kann auch die Höhe der Versicherungsprämien beeinflussen, da bestimmte Berufe ein höheres Risiko für Unfälle oder Berufsunfähigkeit mit sich bringen und somit höhere Präm **
-
Wie beeinflussen verschiedene Faktoren wie Alter, Gesundheitszustand und Beruf die Höhe der Versicherungsbeiträge in den Bereichen Krankenversicherung, Lebensversicherung und Berufsunfähigkeitsversicherung?
Die Höhe der Versicherungsbeiträge in den Bereichen Krankenversicherung, Lebensversicherung und Berufsunfähigkeitsversicherung wird maßgeblich von verschiedenen Faktoren beeinflusst. Das Alter einer Person spielt eine wichtige Rolle, da mit zunehmendem Alter das Risiko für Krankheiten und Todesfälle steigt, was sich auf die Beitragshöhe auswirkt. Der Gesundheitszustand einer Person ist ebenfalls entscheidend, da Vorerkrankungen das Risiko für die Versicherung erhöhen und somit die Beiträge erhöhen können. Der Beruf einer Person kann auch die Beitragshöhe beeinflussen, da risikoreichere Berufe wie beispielsweise Bauarbeiter höhere Beiträge zahlen müssen als Büroangestellte. **
-
Wie beeinflussen verschiedene Faktoren wie Alter, Gesundheitszustand und Beruf die Höhe der Versicherungsbeiträge in den Bereichen Krankenversicherung, Lebensversicherung und Berufsunfähigkeitsversicherung?
Die Höhe der Versicherungsbeiträge in den Bereichen Krankenversicherung, Lebensversicherung und Berufsunfähigkeitsversicherung wird maßgeblich von verschiedenen Faktoren beeinflusst. Das Alter einer Person spielt eine wichtige Rolle, da mit zunehmendem Alter das Risiko für Krankheiten und Todesfälle steigt. Der Gesundheitszustand einer Person ist ebenfalls entscheidend, da Vorerkrankungen das Risiko für die Versicherung erhöhen können. Der Beruf einer Person kann auch die Höhe der Beiträge beeinflussen, da bestimmte Berufe ein höheres Risiko für Unfälle oder Berufsunfähigkeit mit sich bringen können. Insgesamt werden die Versicherungsbeiträge individuell auf Basis dieser Faktoren kalkuliert, um das Risiko für die Vers **
-
Welche Versicherung ist gemeint: Hausratversicherung oder Haftpflichtversicherung?
Es ist nicht eindeutig, welche Versicherung gemeint ist, da sowohl die Hausratversicherung als auch die Haftpflichtversicherung für verschiedene Situationen relevant sein können. Die Hausratversicherung deckt Schäden an persönlichem Eigentum in der Wohnung oder im Haus ab, während die Haftpflichtversicherung Schäden abdeckt, die man anderen Personen zufügt. Es hängt also von der spezifischen Situation ab, um welche Versicherung es geht. **

Was ist der Unterschied zwischen einer Risikolebensversicherung und einer Berufsunfähigkeitsversicherung?
Eine Risikolebensversicherung zahlt im Todesfall des Versicherten eine vorher festgelegte Summe an die Hinterbliebenen aus. Eine Berufsunfähigkeitsversicherung zahlt eine monatliche Rente, wenn der Versicherte aufgrund gesundheitlicher Probleme seinen Beruf nicht mehr ausüben kann. Die Risikolebensversicherung sichert finanzielle Absicherung im Todesfall, während die Berufsunfähigkeitsversicherung bei dauerhafter Arbeitsunfähigkeit greift. **
Was sind die wichtigsten Unterschiede zwischen einer Risikolebensversicherung und einer Berufsunfähigkeitsversicherung?
Die Risikolebensversicherung zahlt im Todesfall des Versicherten eine vereinbarte Summe an die Hinterbliebenen aus, während die Berufsunfähigkeitsversicherung bei dauerhafter Berufsunfähigkeit des Versicherten eine monatliche Rente zahlt. Die Risikolebensversicherung sichert somit die Hinterbliebenen finanziell ab, während die Berufsunfähigkeitsversicherung den Versicherten selbst schützt. **
Top-Angebote
Produkte zum Begriff DIY:
-
DIY-Mondlampen-BausatzMit dem „Mach dir deine eigene Mondlampe“-Set kannst du ein ganz persönliches, stimmungsvolles Nachtlicht gestalten, das du ganz nach deinem eigenen Geschmack dekorieren und bemalen kannst. Die im Set enthaltene weiße, runde Mondlampe ist vor dem Bemalen wie eine leere „Leinwand“. Kinder können mit Schwämmchenpinseln und Pinseln die beiliegenden Farben ganz einfach auftragen. Es kann ein Sternenhimmel, ein Feengarten oder alles werden, was die Fantasie vorgibt. Die eingebaute LED-Beleuchtung lässt sich mit der Fernbedienung steuern. Farbe und Helligkeit des Lichts sind in mehreren Stufen einstellbar. So kann die Lampe ein fröhliches Stimmungslicht zum Spielen oder ein beruhigendes Nachtlicht zum Einschlafen sein. Die LED-Technologie ist energiesparend, und die Lampe wird über ein USB-Kabel betrieben. Dadurch kann sie am Computer, über ein Netzadapter oder eine Powerbank verwendet werden. Die mondförmige Lampe wird von einem Holzständer gehalten, den Kinder ganz einfach zusammenstecken können. Der Ständer hat ein natürliches, schlichtes Design und passt dadurch gut ins Kinderzimmer, auf den Schreibtisch oder die Kommode. Das Bemalen, das Mischen der Farben und das Entwerfen eines eigenen Musters fördern die Feinmotorik, die Kreativität und das Farbgefühl und bieten gleichzeitig ein echtes Erfolgserlebnis beim Gestalten. Im Paket sind alle notwendigen Zubehörteile enthalten: verschiedene Farben, Schwämmchenstäbchen, Pinsel, Farbpalette, USB-Kabel und Fernbedienung. Das Set ist somit sofort einsatzbereit, ohne dass zusätzliches Material besorgt werden muss. Laut Herstellerempfehlung ist das Produkt ab 3 Jahren geeignet, ideal vor allem für Kindergarten- und Grundschulkinder – auch für gemeinsames Basteln mit Unterstützung der Eltern. Produkteigenschaften: DIY-Kreativ-Nachtlicht fürs Kinderzimmer LED-Beleuchtung mit Fernbedienung einstellbar Mehrere Farb- und Helligkeitseinstellungen Mit USB-Kabel betreibbar Lampenständer aus Holz Weiße, strukturierte Mondkugel mit bemalbarer Oberfläche Farben-Set, Schwämmchenstäbchen und Pinsel zum Dekorieren Farbpalette zum Mischen der Farben Fördert Kreativität, Feinmotorik und Farbempfinden Ideal als Dekoration und Nachtlicht im Kinderzimmer Empfohlenes Alter: ab 3 Jahren Verpackungsgröße: 15,5 x 11,5 x 11,5 cm17,29 €*Versand: 5,99 €Sichere Weiterleitung zum Anbieter
-
DIY-Weihnachtsgeschenktüten-SetDas DIY-Weihnachtsgeschenktüten-Set ist ein kreatives und unterhaltsames Bastelspiel, das dazu inspiriert, besondere Weihnachtsdekorationen zu kreieren.Produktmerkmale:Kreativset für weihnachtliche DekorationenEnthält verschiedene bunte PerlenErstellung von 2D- und 3D-Bildern möglichFördert Geschicklichkeit und KreativitätVerpackungsgröße: 10 x 28 x 18 cm7,69 €*Versand: 5,99 €Sichere Weiterleitung zum Anbieter
-
Wie beeinflussen verschiedene Faktoren wie Alter, Gesundheitszustand und Beruf die Höhe der Versicherungsprämien in den Bereichen Lebensversicherung, Krankenversicherung und Berufsunfähigkeitsversicherung?
Die Höhe der Versicherungsprämien in den Bereichen Lebensversicherung, Krankenversicherung und Berufsunfähigkeitsversicherung wird maßgeblich von verschiedenen Faktoren beeinflusst. Das Alter des Versicherten spielt eine wichtige Rolle, da mit zunehmendem Alter das Risiko für Krankheiten und Berufsunfähigkeit steigt. Der Gesundheitszustand ist ebenfalls entscheidend, da Personen mit Vorerkrankungen oder einem ungesunden Lebensstil in der Regel höhere Prämien zahlen müssen. Auch der Beruf des Versicherten kann die Prämienhöhe beeinflussen, da bestimmte Berufe ein höheres Risiko für Unfälle oder Berufsunfähigkeit mit sich bringen. **
-
Wie beeinflussen verschiedene Faktoren, wie Alter, Gesundheitszustand und Lebensstil, die Höhe der Versicherungsprämien in den Bereichen Krankenversicherung, Lebensversicherung und Berufsunfähigkeitsversicherung?
Die Höhe der Versicherungsprämien in den Bereichen Krankenversicherung, Lebensversicherung und Berufsunfähigkeitsversicherung wird maßgeblich von verschiedenen Faktoren beeinflusst. Das Alter einer Person spielt eine wichtige Rolle, da mit zunehmendem Alter das Risiko für Krankheiten und Todesfälle steigt, was sich auf die Prämien auswirkt. Der Gesundheitszustand einer Person ist ebenfalls entscheidend, da Vorerkrankungen das Risiko für die Versicherung erhöhen und somit die Prämien erhöhen können. Der Lebensstil einer Person, wie Rauchen, Alkoholkonsum und sportliche Aktivitäten, kann auch die Versicherungsprämien beeinflussen, da ein ungesunder Lebensstil das Risiko für Krankheiten und Berufsun **
-
Wie beeinflussen verschiedene Faktoren wie Alter, Gesundheitszustand und Beruf die Höhe der Versicherungsprämien in den Bereichen Lebensversicherung, Krankenversicherung und Berufsunfähigkeitsversicherung?
Die Höhe der Versicherungsprämien in den Bereichen Lebensversicherung, Krankenversicherung und Berufsunfähigkeitsversicherung wird maßgeblich von verschiedenen Faktoren beeinflusst. Das Alter einer Person spielt eine wichtige Rolle, da mit zunehmendem Alter das Risiko für Krankheiten und Berufsunfähigkeit steigt, was sich auf die Prämien auswirkt. Der Gesundheitszustand einer Person ist ebenfalls entscheidend, da Personen mit Vorerkrankungen oder einem schlechten Gesundheitszustand in der Regel höhere Prämien zahlen müssen. Der Beruf einer Person kann auch die Höhe der Versicherungsprämien beeinflussen, da bestimmte Berufe ein höheres Risiko für Unfälle oder Berufsunfähigkeit mit sich bringen und somit höhere Präm **
-
Wie beeinflussen verschiedene Faktoren wie Alter, Gesundheitszustand und Beruf die Höhe der Versicherungsbeiträge in den Bereichen Krankenversicherung, Lebensversicherung und Berufsunfähigkeitsversicherung?
Die Höhe der Versicherungsbeiträge in den Bereichen Krankenversicherung, Lebensversicherung und Berufsunfähigkeitsversicherung wird maßgeblich von verschiedenen Faktoren beeinflusst. Das Alter einer Person spielt eine wichtige Rolle, da mit zunehmendem Alter das Risiko für Krankheiten und Todesfälle steigt, was sich auf die Beitragshöhe auswirkt. Der Gesundheitszustand einer Person ist ebenfalls entscheidend, da Vorerkrankungen das Risiko für die Versicherung erhöhen und somit die Beiträge erhöhen können. Der Beruf einer Person kann auch die Beitragshöhe beeinflussen, da risikoreichere Berufe wie beispielsweise Bauarbeiter höhere Beiträge zahlen müssen als Büroangestellte. **
Ähnliche Suchbegriffe für DIY
-
BerufsunfähigkeitsversicherungBerufsunfähigkeitsversicherung , BUV 2022 | BUZ 2022 | BUV-AU | VVG | Steuern | SozialR , Tagfahrleuchten > Beleuchtung , Auflage: 2. Auflage, Erscheinungsjahr: 20240507, Produktform: Leinen, Redaktion: Ernst, Michael-A.~Rogler, Jens, Edition: NED, Auflage: 24002, Auflage/Ausgabe: 2. Auflage, Seitenzahl/Blattzahl: 1228, Keyword: Arbeitsunfähigkeit; BUV; BUV 2022; BUV-AU; BUZ 2022; Berufsunfähigkeits-Versicherung; Berufsunfähigkeitsversicherung; Case law; Deutschland; Germany; Inability to work; Insurance Contract Act; Kommentar; Muster-Vertragsbedingungen; Nomos; Rechtsprechung; Supplementary conditions; VVG; Versicherungspraxis; Versicherungsrecht; Versicherungssteuer; Zusatzbedingungen; commentary; disability insurance; insurance law; insurance practice; insurance tax; model contract conditions, Fachschema: Handelsrecht~Unternehmensrecht~Versicherung - Versicherungskaufmann~Wettbewerbsrecht - Wettbewerbssache~Wirtschaftsgesetz~Wirtschaftsrecht~Jurisprudenz~Recht / Rechtswissenschaft~Rechtswissenschaft, Fachkategorie: Gesellschafts-, Handels- und Wettbewerbsrecht, allgemein~Rechtswissenschaft, allgemein, Warengruppe: HC/Handels- und Wirtschaftsrecht, Arbeitsrecht, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Blätteranzahl: 1228 Blätter, Länge: 211, Breite: 142, Höhe: 58, Gewicht: 1107, Produktform: Gebunden, Genre: Sozialwissenschaften/Recht/Wirtschaft,179,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wie beeinflussen verschiedene Faktoren wie Alter, Gesundheitszustand und Beruf die Höhe der Versicherungsbeiträge in den Bereichen Krankenversicherung, Lebensversicherung und Berufsunfähigkeitsversicherung?
Die Höhe der Versicherungsbeiträge in den Bereichen Krankenversicherung, Lebensversicherung und Berufsunfähigkeitsversicherung wird maßgeblich von verschiedenen Faktoren beeinflusst. Das Alter einer Person spielt eine wichtige Rolle, da mit zunehmendem Alter das Risiko für Krankheiten und Todesfälle steigt. Der Gesundheitszustand einer Person ist ebenfalls entscheidend, da Vorerkrankungen das Risiko für die Versicherung erhöhen können. Der Beruf einer Person kann auch die Höhe der Beiträge beeinflussen, da bestimmte Berufe ein höheres Risiko für Unfälle oder Berufsunfähigkeit mit sich bringen können. Insgesamt werden die Versicherungsbeiträge individuell auf Basis dieser Faktoren kalkuliert, um das Risiko für die Vers **
-
Welche Versicherung ist gemeint: Hausratversicherung oder Haftpflichtversicherung?
Es ist nicht eindeutig, welche Versicherung gemeint ist, da sowohl die Hausratversicherung als auch die Haftpflichtversicherung für verschiedene Situationen relevant sein können. Die Hausratversicherung deckt Schäden an persönlichem Eigentum in der Wohnung oder im Haus ab, während die Haftpflichtversicherung Schäden abdeckt, die man anderen Personen zufügt. Es hängt also von der spezifischen Situation ab, um welche Versicherung es geht. **
-
Was ist der Unterschied zwischen einer Risikolebensversicherung und einer Berufsunfähigkeitsversicherung?
Eine Risikolebensversicherung zahlt im Todesfall des Versicherten eine vorher festgelegte Summe an die Hinterbliebenen aus. Eine Berufsunfähigkeitsversicherung zahlt eine monatliche Rente, wenn der Versicherte aufgrund gesundheitlicher Probleme seinen Beruf nicht mehr ausüben kann. Die Risikolebensversicherung sichert finanzielle Absicherung im Todesfall, während die Berufsunfähigkeitsversicherung bei dauerhafter Arbeitsunfähigkeit greift. **
-
Was sind die wichtigsten Unterschiede zwischen einer Risikolebensversicherung und einer Berufsunfähigkeitsversicherung?
Die Risikolebensversicherung zahlt im Todesfall des Versicherten eine vereinbarte Summe an die Hinterbliebenen aus, während die Berufsunfähigkeitsversicherung bei dauerhafter Berufsunfähigkeit des Versicherten eine monatliche Rente zahlt. Die Risikolebensversicherung sichert somit die Hinterbliebenen finanziell ab, während die Berufsunfähigkeitsversicherung den Versicherten selbst schützt. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.