Domain versicherungswerte.de kaufen?
Wir ziehen mit dem Projekt
versicherungswerte.de um.
Sind Sie am Kauf der Domain
versicherungswerte.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain versicherungswerte.de kaufen?
Wie beeinflussen verschiedene Faktoren wie Alter, Gesundheitszustand und Beruf die Höhe der Versicherungsprämien in den Bereichen Lebensversicherung, Krankenversicherung und Berufsunfähigkeitsversicherung?
Die Höhe der Versicherungsprämien in den Bereichen Lebensversicherung, Krankenversicherung und Berufsunfähigkeitsversicherung wird maßgeblich von verschiedenen Faktoren beeinflusst. Das Alter des Versicherten spielt eine wichtige Rolle, da mit zunehmendem Alter das Risiko für Krankheiten und Berufsunfähigkeit steigt. Der Gesundheitszustand ist ebenfalls entscheidend, da Personen mit Vorerkrankungen oder einem ungesunden Lebensstil in der Regel höhere Prämien zahlen müssen. Auch der Beruf des Versicherten kann die Prämienhöhe beeinflussen, da bestimmte Berufe ein höheres Risiko für Unfälle oder Berufsunfähigkeit mit sich bringen. **
Wie beeinflussen verschiedene Faktoren, wie Alter, Gesundheitszustand und Lebensstil, die Höhe der Versicherungsprämien in den Bereichen Krankenversicherung, Lebensversicherung und Berufsunfähigkeitsversicherung?
Die Höhe der Versicherungsprämien in den Bereichen Krankenversicherung, Lebensversicherung und Berufsunfähigkeitsversicherung wird maßgeblich von verschiedenen Faktoren beeinflusst. Das Alter einer Person spielt eine wichtige Rolle, da mit zunehmendem Alter das Risiko für Krankheiten und Todesfälle steigt, was sich auf die Prämien auswirkt. Der Gesundheitszustand einer Person ist ebenfalls entscheidend, da Vorerkrankungen das Risiko für die Versicherung erhöhen und somit die Prämien erhöhen können. Der Lebensstil einer Person, wie Rauchen, Alkoholkonsum und sportliche Aktivitäten, kann auch die Versicherungsprämien beeinflussen, da ein ungesunder Lebensstil das Risiko für Krankheiten und Berufsun **
Ähnliche Suchbegriffe für Farbstofffrei
Top-Angebote
Produkte zum Begriff Farbstofffrei:
-
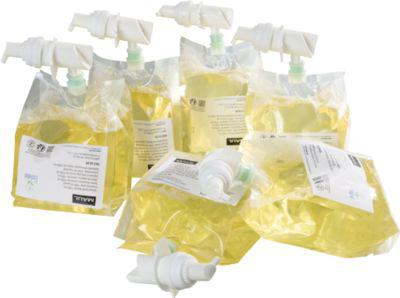
MAUL MaulCare Schaumseife Nachfüllung 6 x 1000 ml, pH-hautneutral, vegan, farbstofffrei, rückfettend, EU-Ecolabel, kompatibel MAULcareHighlights: * Sanft zur Haut: pH-hautneutral, farbstofffrei, vegan * Schaumseife für mehr Waschvorgänge pro Liter * Sparsam: lässt sich schnell abspülen * Dermatologisch getestet für hohe Verträglichkeit * Pflegt mit rückfettenden Wirkstoffen * EU-Ecolabel: reduzierte Umweltbelastung * 6 x 1 Liter für Langzeitversorgung * Kompatibel mit MAULcare Schaumseifenspender Maul MaulCare Schaumseife ist die hautfreundliche Schaumseife für hygienische Handreinigung im Büro, in Waschräumen und im Empfangsbereich. Sie genießen eine sanfte Pflegewirkung, während Ihre Hände gründlich sauber werden. Dank Schaumtextur erzielen Sie mehr Waschvorgänge pro Liter und reduzieren zugleich den Wasserverbrauch, weil sich der Schaum schneller abspülen lässt. Die Formel ist dermatologisch getestet, pH-hautneutral, farbstofffrei und vegan – ideal für empfindliche Haut. Mit rückfettenden Inhaltsstoffen bleibt Ihre Haut geschmeidig, auch bei häufigem Waschen. Setzen Sie auf Qualität Made in Europe und kombinieren Sie die Nachfüllflaschen mit dem MAULcare Schaumseifenspender für reibungslose Abläufe. Spezifikationen: * Nutzervorteil: sanft, ergiebig * Schaumseife, pH-hautneutral * Dermatologisch getestet * Farbstofffrei, vegan * Pflege: rückfettende Wirkstoffe * EU-Ecolabel AT/030/009 * Inhaltsstoffe * Sparsam im Wasserverbrauch * Inhalt je Flasche: 1 l * Gebinde: 6 x 1 l * Made in Europe * Kompatibel: MAULcare Spender92,81 €*Versand: 5,89 €Sichere Weiterleitung zum Anbieter
-
BerufsunfähigkeitsversicherungBerufsunfähigkeitsversicherung , BUV 2022 | BUZ 2022 | BUV-AU | VVG | Steuern | SozialR , Tagfahrleuchten > Beleuchtung , Auflage: 2. Auflage, Erscheinungsjahr: 20240507, Produktform: Leinen, Redaktion: Ernst, Michael-A.~Rogler, Jens, Edition: NED, Auflage: 24002, Auflage/Ausgabe: 2. Auflage, Seitenzahl/Blattzahl: 1228, Keyword: Arbeitsunfähigkeit; BUV; BUV 2022; BUV-AU; BUZ 2022; Berufsunfähigkeits-Versicherung; Berufsunfähigkeitsversicherung; Case law; Deutschland; Germany; Inability to work; Insurance Contract Act; Kommentar; Muster-Vertragsbedingungen; Nomos; Rechtsprechung; Supplementary conditions; VVG; Versicherungspraxis; Versicherungsrecht; Versicherungssteuer; Zusatzbedingungen; commentary; disability insurance; insurance law; insurance practice; insurance tax; model contract conditions, Fachschema: Handelsrecht~Unternehmensrecht~Versicherung - Versicherungskaufmann~Wettbewerbsrecht - Wettbewerbssache~Wirtschaftsgesetz~Wirtschaftsrecht~Jurisprudenz~Recht / Rechtswissenschaft~Rechtswissenschaft, Fachkategorie: Gesellschafts-, Handels- und Wettbewerbsrecht, allgemein~Rechtswissenschaft, allgemein, Warengruppe: HC/Handels- und Wirtschaftsrecht, Arbeitsrecht, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Blätteranzahl: 1228 Blätter, Länge: 211, Breite: 142, Höhe: 58, Gewicht: 1107, Produktform: Gebunden, Genre: Sozialwissenschaften/Recht/Wirtschaft,179,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter

-
Wie beeinflussen verschiedene Faktoren wie Alter, Gesundheitszustand und Beruf die Höhe der Versicherungsprämien in den Bereichen Lebensversicherung, Krankenversicherung und Berufsunfähigkeitsversicherung?
Die Höhe der Versicherungsprämien in den Bereichen Lebensversicherung, Krankenversicherung und Berufsunfähigkeitsversicherung wird maßgeblich von verschiedenen Faktoren beeinflusst. Das Alter einer Person spielt eine wichtige Rolle, da mit zunehmendem Alter das Risiko für Krankheiten und Berufsunfähigkeit steigt, was sich auf die Prämien auswirkt. Der Gesundheitszustand einer Person ist ebenfalls entscheidend, da Personen mit Vorerkrankungen oder einem schlechten Gesundheitszustand in der Regel höhere Prämien zahlen müssen. Der Beruf einer Person kann auch die Höhe der Versicherungsprämien beeinflussen, da bestimmte Berufe ein höheres Risiko für Unfälle oder Berufsunfähigkeit mit sich bringen und somit höhere Präm **
-
Wie beeinflussen verschiedene Faktoren wie Alter, Gesundheitszustand und Beruf die Höhe der Versicherungsbeiträge in den Bereichen Krankenversicherung, Lebensversicherung und Berufsunfähigkeitsversicherung?
Die Höhe der Versicherungsbeiträge in den Bereichen Krankenversicherung, Lebensversicherung und Berufsunfähigkeitsversicherung wird maßgeblich von verschiedenen Faktoren beeinflusst. Das Alter einer Person spielt eine wichtige Rolle, da mit zunehmendem Alter das Risiko für Krankheiten und Todesfälle steigt, was sich auf die Beitragshöhe auswirkt. Der Gesundheitszustand einer Person ist ebenfalls entscheidend, da Vorerkrankungen das Risiko für die Versicherung erhöhen und somit die Beiträge erhöhen können. Der Beruf einer Person kann auch die Beitragshöhe beeinflussen, da risikoreichere Berufe wie beispielsweise Bauarbeiter höhere Beiträge zahlen müssen als Büroangestellte. **
-
Wie beeinflussen verschiedene Faktoren wie Alter, Gesundheitszustand und Beruf die Höhe der Versicherungsbeiträge in den Bereichen Krankenversicherung, Lebensversicherung und Berufsunfähigkeitsversicherung?
Die Höhe der Versicherungsbeiträge in den Bereichen Krankenversicherung, Lebensversicherung und Berufsunfähigkeitsversicherung wird maßgeblich von verschiedenen Faktoren beeinflusst. Das Alter einer Person spielt eine wichtige Rolle, da mit zunehmendem Alter das Risiko für Krankheiten und Todesfälle steigt. Der Gesundheitszustand einer Person ist ebenfalls entscheidend, da Vorerkrankungen das Risiko für die Versicherung erhöhen können. Der Beruf einer Person kann auch die Höhe der Beiträge beeinflussen, da bestimmte Berufe ein höheres Risiko für Unfälle oder Berufsunfähigkeit mit sich bringen können. Insgesamt werden die Versicherungsbeiträge individuell auf Basis dieser Faktoren kalkuliert, um das Risiko für die Vers **
-
Welche Versicherung ist gemeint: Hausratversicherung oder Haftpflichtversicherung?
Es ist nicht eindeutig, welche Versicherung gemeint ist, da sowohl die Hausratversicherung als auch die Haftpflichtversicherung für verschiedene Situationen relevant sein können. Die Hausratversicherung deckt Schäden an persönlichem Eigentum in der Wohnung oder im Haus ab, während die Haftpflichtversicherung Schäden abdeckt, die man anderen Personen zufügt. Es hängt also von der spezifischen Situation ab, um welche Versicherung es geht. **

Was ist der Unterschied zwischen einer Risikolebensversicherung und einer Berufsunfähigkeitsversicherung?
Eine Risikolebensversicherung zahlt im Todesfall des Versicherten eine vorher festgelegte Summe an die Hinterbliebenen aus. Eine Berufsunfähigkeitsversicherung zahlt eine monatliche Rente, wenn der Versicherte aufgrund gesundheitlicher Probleme seinen Beruf nicht mehr ausüben kann. Die Risikolebensversicherung sichert finanzielle Absicherung im Todesfall, während die Berufsunfähigkeitsversicherung bei dauerhafter Arbeitsunfähigkeit greift. **
Was sind die wichtigsten Unterschiede zwischen einer Risikolebensversicherung und einer Berufsunfähigkeitsversicherung?
Die Risikolebensversicherung zahlt im Todesfall des Versicherten eine vereinbarte Summe an die Hinterbliebenen aus, während die Berufsunfähigkeitsversicherung bei dauerhafter Berufsunfähigkeit des Versicherten eine monatliche Rente zahlt. Die Risikolebensversicherung sichert somit die Hinterbliebenen finanziell ab, während die Berufsunfähigkeitsversicherung den Versicherten selbst schützt. **
Top-Angebote
Produkte zum Begriff Farbstofffrei:
-
Schülke desderman 500 ml Händedesinfektion, farbstofffrei, ehemals Desderman pureFarbstoff- und parfümfreies alkoholisches Einreibepräparat für die hygienische und chirurgische Händedesinfektion. Schülke desderman pure hat aufgrund des Ethanolgehalts eine ausgeprägt mikrobizide und viruzide Wirksamkeit und wirkt begrenzt viruzid PLUS innerhalb der hygienischen Hände- desinfektion nach EN. Schülke desderman hat den Plus-Effekt für Hautschutz und -pflege durch bewährtes Rückfettungssystem. das Produkt ist farbstoff- und parfümfrei, daher besonders hautschonend. Schülke desderman inaktiviert Noroviren in 15 Sek. Weitere Wirksamkeit und Anwendungshinweise entnehmen Sie bitte dem Produktblatt. Wenn nicht -sofort lieferbar- ist die Lieferzeit 5-10 Tage. Pharmazentralnummer (PZN Nummer): 165826364,00 €*Versand: 6,95 €Sichere Weiterleitung zum Anbieter
-
Oxivir Plus NC Spray 750 ml Duft- und farbstofffrei, gebrauchsfertigDesinfektionsspray vorsichtig verwenden. Vor Gebrauch stets Etikett und Produktinformationen lesen. N-93815 Oxivir Plus von Diversey ist ein kraftvoller Breitband-Des- infektionsreiniger. Die verwendete Formulierung des Pro- duktes Oxivir Plus ist nicht klassifiziert und enthält weder Duft- noch Farbstoffe. Oxivir Plus ist mit einer Vielzahl von Oberflächen kompitabel. Das Produkt Oxivir Plus ist effektiv gegen eine breite Palette potenziell gefährlicher Krankheitserreger, Bakterien, Pilze und Hefepilze. Weitere Informationen zu Anwendung und Wirksamkeit entnehmen sie bitte dem Produktdatenblatt. Wenn nicht -sofort lieferbar- ist die Lieferzeit 5-10 Tage.18,15 €*Versand: 3,95 €Sichere Weiterleitung zum Anbieter
-
Wie beeinflussen verschiedene Faktoren wie Alter, Gesundheitszustand und Beruf die Höhe der Versicherungsprämien in den Bereichen Lebensversicherung, Krankenversicherung und Berufsunfähigkeitsversicherung?
Die Höhe der Versicherungsprämien in den Bereichen Lebensversicherung, Krankenversicherung und Berufsunfähigkeitsversicherung wird maßgeblich von verschiedenen Faktoren beeinflusst. Das Alter des Versicherten spielt eine wichtige Rolle, da mit zunehmendem Alter das Risiko für Krankheiten und Berufsunfähigkeit steigt. Der Gesundheitszustand ist ebenfalls entscheidend, da Personen mit Vorerkrankungen oder einem ungesunden Lebensstil in der Regel höhere Prämien zahlen müssen. Auch der Beruf des Versicherten kann die Prämienhöhe beeinflussen, da bestimmte Berufe ein höheres Risiko für Unfälle oder Berufsunfähigkeit mit sich bringen. **
-
Wie beeinflussen verschiedene Faktoren, wie Alter, Gesundheitszustand und Lebensstil, die Höhe der Versicherungsprämien in den Bereichen Krankenversicherung, Lebensversicherung und Berufsunfähigkeitsversicherung?
Die Höhe der Versicherungsprämien in den Bereichen Krankenversicherung, Lebensversicherung und Berufsunfähigkeitsversicherung wird maßgeblich von verschiedenen Faktoren beeinflusst. Das Alter einer Person spielt eine wichtige Rolle, da mit zunehmendem Alter das Risiko für Krankheiten und Todesfälle steigt, was sich auf die Prämien auswirkt. Der Gesundheitszustand einer Person ist ebenfalls entscheidend, da Vorerkrankungen das Risiko für die Versicherung erhöhen und somit die Prämien erhöhen können. Der Lebensstil einer Person, wie Rauchen, Alkoholkonsum und sportliche Aktivitäten, kann auch die Versicherungsprämien beeinflussen, da ein ungesunder Lebensstil das Risiko für Krankheiten und Berufsun **
-
Wie beeinflussen verschiedene Faktoren wie Alter, Gesundheitszustand und Beruf die Höhe der Versicherungsprämien in den Bereichen Lebensversicherung, Krankenversicherung und Berufsunfähigkeitsversicherung?
Die Höhe der Versicherungsprämien in den Bereichen Lebensversicherung, Krankenversicherung und Berufsunfähigkeitsversicherung wird maßgeblich von verschiedenen Faktoren beeinflusst. Das Alter einer Person spielt eine wichtige Rolle, da mit zunehmendem Alter das Risiko für Krankheiten und Berufsunfähigkeit steigt, was sich auf die Prämien auswirkt. Der Gesundheitszustand einer Person ist ebenfalls entscheidend, da Personen mit Vorerkrankungen oder einem schlechten Gesundheitszustand in der Regel höhere Prämien zahlen müssen. Der Beruf einer Person kann auch die Höhe der Versicherungsprämien beeinflussen, da bestimmte Berufe ein höheres Risiko für Unfälle oder Berufsunfähigkeit mit sich bringen und somit höhere Präm **
-
Wie beeinflussen verschiedene Faktoren wie Alter, Gesundheitszustand und Beruf die Höhe der Versicherungsbeiträge in den Bereichen Krankenversicherung, Lebensversicherung und Berufsunfähigkeitsversicherung?
Die Höhe der Versicherungsbeiträge in den Bereichen Krankenversicherung, Lebensversicherung und Berufsunfähigkeitsversicherung wird maßgeblich von verschiedenen Faktoren beeinflusst. Das Alter einer Person spielt eine wichtige Rolle, da mit zunehmendem Alter das Risiko für Krankheiten und Todesfälle steigt, was sich auf die Beitragshöhe auswirkt. Der Gesundheitszustand einer Person ist ebenfalls entscheidend, da Vorerkrankungen das Risiko für die Versicherung erhöhen und somit die Beiträge erhöhen können. Der Beruf einer Person kann auch die Beitragshöhe beeinflussen, da risikoreichere Berufe wie beispielsweise Bauarbeiter höhere Beiträge zahlen müssen als Büroangestellte. **
Ähnliche Suchbegriffe für Farbstofffrei
-
MAUL MaulCare Schaumseife Nachfüllung 6 x 1000 ml, pH-hautneutral, vegan, farbstofffrei, rückfettend, EU-Ecolabel, kompatibel MAULcareHighlights: * Sanft zur Haut: pH-hautneutral, farbstofffrei, vegan * Schaumseife für mehr Waschvorgänge pro Liter * Sparsam: lässt sich schnell abspülen * Dermatologisch getestet für hohe Verträglichkeit * Pflegt mit rückfettenden Wirkstoffen * EU-Ecolabel: reduzierte Umweltbelastung * 6 x 1 Liter für Langzeitversorgung * Kompatibel mit MAULcare Schaumseifenspender Maul MaulCare Schaumseife ist die hautfreundliche Schaumseife für hygienische Handreinigung im Büro, in Waschräumen und im Empfangsbereich. Sie genießen eine sanfte Pflegewirkung, während Ihre Hände gründlich sauber werden. Dank Schaumtextur erzielen Sie mehr Waschvorgänge pro Liter und reduzieren zugleich den Wasserverbrauch, weil sich der Schaum schneller abspülen lässt. Die Formel ist dermatologisch getestet, pH-hautneutral, farbstofffrei und vegan – ideal für empfindliche Haut. Mit rückfettenden Inhaltsstoffen bleibt Ihre Haut geschmeidig, auch bei häufigem Waschen. Setzen Sie auf Qualität Made in Europe und kombinieren Sie die Nachfüllflaschen mit dem MAULcare Schaumseifenspender für reibungslose Abläufe. Spezifikationen: * Nutzervorteil: sanft, ergiebig * Schaumseife, pH-hautneutral * Dermatologisch getestet * Farbstofffrei, vegan * Pflege: rückfettende Wirkstoffe * EU-Ecolabel AT/030/009 * Inhaltsstoffe * Sparsam im Wasserverbrauch * Inhalt je Flasche: 1 l * Gebinde: 6 x 1 l * Made in Europe * Kompatibel: MAULcare Spender92,81 €*Versand: 5,89 €Sichere Weiterleitung zum Anbieter
-
BerufsunfähigkeitsversicherungBerufsunfähigkeitsversicherung , BUV 2022 | BUZ 2022 | BUV-AU | VVG | Steuern | SozialR , Tagfahrleuchten > Beleuchtung , Auflage: 2. Auflage, Erscheinungsjahr: 20240507, Produktform: Leinen, Redaktion: Ernst, Michael-A.~Rogler, Jens, Edition: NED, Auflage: 24002, Auflage/Ausgabe: 2. Auflage, Seitenzahl/Blattzahl: 1228, Keyword: Arbeitsunfähigkeit; BUV; BUV 2022; BUV-AU; BUZ 2022; Berufsunfähigkeits-Versicherung; Berufsunfähigkeitsversicherung; Case law; Deutschland; Germany; Inability to work; Insurance Contract Act; Kommentar; Muster-Vertragsbedingungen; Nomos; Rechtsprechung; Supplementary conditions; VVG; Versicherungspraxis; Versicherungsrecht; Versicherungssteuer; Zusatzbedingungen; commentary; disability insurance; insurance law; insurance practice; insurance tax; model contract conditions, Fachschema: Handelsrecht~Unternehmensrecht~Versicherung - Versicherungskaufmann~Wettbewerbsrecht - Wettbewerbssache~Wirtschaftsgesetz~Wirtschaftsrecht~Jurisprudenz~Recht / Rechtswissenschaft~Rechtswissenschaft, Fachkategorie: Gesellschafts-, Handels- und Wettbewerbsrecht, allgemein~Rechtswissenschaft, allgemein, Warengruppe: HC/Handels- und Wirtschaftsrecht, Arbeitsrecht, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Blätteranzahl: 1228 Blätter, Länge: 211, Breite: 142, Höhe: 58, Gewicht: 1107, Produktform: Gebunden, Genre: Sozialwissenschaften/Recht/Wirtschaft,179,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Bach, Kathrin: LebensversicherungLebensversicherung , Elektromotorenteile > Elektromotoren & -teile , Erscheinungsjahr: 20250214, Autoren: Bach, Kathrin, Redaktion: Voland & Quist, Seitenzahl/Blattzahl: 200, Keyword: Debütroman; Dorf; Familie; Kleinstadtleben; Versicherung, Fachschema: Deutscher Buchpreis 2025 Longlist, Fachkategorie: Belletristik: Themen, Stoffe, Motive: Adoleszenz, Warengruppe: TB/Belletristik/Romane/Erzählungen, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Länge: 210, Breite: 140, Höhe: 21, Gewicht: 428, Produktform: Kartoniert, Genre: Belletristik,24,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wie beeinflussen verschiedene Faktoren wie Alter, Gesundheitszustand und Beruf die Höhe der Versicherungsbeiträge in den Bereichen Krankenversicherung, Lebensversicherung und Berufsunfähigkeitsversicherung?
Die Höhe der Versicherungsbeiträge in den Bereichen Krankenversicherung, Lebensversicherung und Berufsunfähigkeitsversicherung wird maßgeblich von verschiedenen Faktoren beeinflusst. Das Alter einer Person spielt eine wichtige Rolle, da mit zunehmendem Alter das Risiko für Krankheiten und Todesfälle steigt. Der Gesundheitszustand einer Person ist ebenfalls entscheidend, da Vorerkrankungen das Risiko für die Versicherung erhöhen können. Der Beruf einer Person kann auch die Höhe der Beiträge beeinflussen, da bestimmte Berufe ein höheres Risiko für Unfälle oder Berufsunfähigkeit mit sich bringen können. Insgesamt werden die Versicherungsbeiträge individuell auf Basis dieser Faktoren kalkuliert, um das Risiko für die Vers **
-
Welche Versicherung ist gemeint: Hausratversicherung oder Haftpflichtversicherung?
Es ist nicht eindeutig, welche Versicherung gemeint ist, da sowohl die Hausratversicherung als auch die Haftpflichtversicherung für verschiedene Situationen relevant sein können. Die Hausratversicherung deckt Schäden an persönlichem Eigentum in der Wohnung oder im Haus ab, während die Haftpflichtversicherung Schäden abdeckt, die man anderen Personen zufügt. Es hängt also von der spezifischen Situation ab, um welche Versicherung es geht. **
-
Was ist der Unterschied zwischen einer Risikolebensversicherung und einer Berufsunfähigkeitsversicherung?
Eine Risikolebensversicherung zahlt im Todesfall des Versicherten eine vorher festgelegte Summe an die Hinterbliebenen aus. Eine Berufsunfähigkeitsversicherung zahlt eine monatliche Rente, wenn der Versicherte aufgrund gesundheitlicher Probleme seinen Beruf nicht mehr ausüben kann. Die Risikolebensversicherung sichert finanzielle Absicherung im Todesfall, während die Berufsunfähigkeitsversicherung bei dauerhafter Arbeitsunfähigkeit greift. **
-
Was sind die wichtigsten Unterschiede zwischen einer Risikolebensversicherung und einer Berufsunfähigkeitsversicherung?
Die Risikolebensversicherung zahlt im Todesfall des Versicherten eine vereinbarte Summe an die Hinterbliebenen aus, während die Berufsunfähigkeitsversicherung bei dauerhafter Berufsunfähigkeit des Versicherten eine monatliche Rente zahlt. Die Risikolebensversicherung sichert somit die Hinterbliebenen finanziell ab, während die Berufsunfähigkeitsversicherung den Versicherten selbst schützt. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.