Domain versicherungswerte.de kaufen?
Wir ziehen mit dem Projekt
versicherungswerte.de um.
Sind Sie am Kauf der Domain
versicherungswerte.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain versicherungswerte.de kaufen?
Wie beeinflussen verschiedene Faktoren wie Alter, Gesundheitszustand und Beruf die Höhe der Versicherungsprämien in den Bereichen Lebensversicherung, Krankenversicherung und Berufsunfähigkeitsversicherung?
Die Höhe der Versicherungsprämien in den Bereichen Lebensversicherung, Krankenversicherung und Berufsunfähigkeitsversicherung wird maßgeblich von verschiedenen Faktoren beeinflusst. Das Alter des Versicherten spielt eine wichtige Rolle, da mit zunehmendem Alter das Risiko für Krankheiten und Berufsunfähigkeit steigt. Der Gesundheitszustand ist ebenfalls entscheidend, da Personen mit Vorerkrankungen oder einem ungesunden Lebensstil in der Regel höhere Prämien zahlen müssen. Auch der Beruf des Versicherten kann die Prämienhöhe beeinflussen, da bestimmte Berufe ein höheres Risiko für Unfälle oder Berufsunfähigkeit mit sich bringen. **
Wie beeinflussen verschiedene Faktoren, wie Alter, Gesundheitszustand und Lebensstil, die Höhe der Versicherungsprämien in den Bereichen Krankenversicherung, Lebensversicherung und Berufsunfähigkeitsversicherung?
Die Höhe der Versicherungsprämien in den Bereichen Krankenversicherung, Lebensversicherung und Berufsunfähigkeitsversicherung wird maßgeblich von verschiedenen Faktoren beeinflusst. Das Alter einer Person spielt eine wichtige Rolle, da mit zunehmendem Alter das Risiko für Krankheiten und Todesfälle steigt, was sich auf die Prämien auswirkt. Der Gesundheitszustand einer Person ist ebenfalls entscheidend, da Vorerkrankungen das Risiko für die Versicherung erhöhen und somit die Prämien erhöhen können. Der Lebensstil einer Person, wie Rauchen, Alkoholkonsum und sportliche Aktivitäten, kann auch die Versicherungsprämien beeinflussen, da ein ungesunder Lebensstil das Risiko für Krankheiten und Berufsun **
Ähnliche Suchbegriffe für Kibo
Top-Angebote
Produkte zum Begriff Kibo:

-
Wie beeinflussen verschiedene Faktoren wie Alter, Gesundheitszustand und Beruf die Höhe der Versicherungsprämien in den Bereichen Lebensversicherung, Krankenversicherung und Berufsunfähigkeitsversicherung?
Die Höhe der Versicherungsprämien in den Bereichen Lebensversicherung, Krankenversicherung und Berufsunfähigkeitsversicherung wird maßgeblich von verschiedenen Faktoren beeinflusst. Das Alter einer Person spielt eine wichtige Rolle, da mit zunehmendem Alter das Risiko für Krankheiten und Berufsunfähigkeit steigt, was sich auf die Prämien auswirkt. Der Gesundheitszustand einer Person ist ebenfalls entscheidend, da Personen mit Vorerkrankungen oder einem schlechten Gesundheitszustand in der Regel höhere Prämien zahlen müssen. Der Beruf einer Person kann auch die Höhe der Versicherungsprämien beeinflussen, da bestimmte Berufe ein höheres Risiko für Unfälle oder Berufsunfähigkeit mit sich bringen und somit höhere Präm **
-
Wie beeinflussen verschiedene Faktoren wie Alter, Gesundheitszustand und Beruf die Höhe der Versicherungsbeiträge in den Bereichen Krankenversicherung, Lebensversicherung und Berufsunfähigkeitsversicherung?
Die Höhe der Versicherungsbeiträge in den Bereichen Krankenversicherung, Lebensversicherung und Berufsunfähigkeitsversicherung wird maßgeblich von verschiedenen Faktoren beeinflusst. Das Alter einer Person spielt eine wichtige Rolle, da mit zunehmendem Alter das Risiko für Krankheiten und Todesfälle steigt, was sich auf die Beitragshöhe auswirkt. Der Gesundheitszustand einer Person ist ebenfalls entscheidend, da Vorerkrankungen das Risiko für die Versicherung erhöhen und somit die Beiträge erhöhen können. Der Beruf einer Person kann auch die Beitragshöhe beeinflussen, da risikoreichere Berufe wie beispielsweise Bauarbeiter höhere Beiträge zahlen müssen als Büroangestellte. **
-
Wie beeinflussen verschiedene Faktoren wie Alter, Gesundheitszustand und Beruf die Höhe der Versicherungsbeiträge in den Bereichen Krankenversicherung, Lebensversicherung und Berufsunfähigkeitsversicherung?
Die Höhe der Versicherungsbeiträge in den Bereichen Krankenversicherung, Lebensversicherung und Berufsunfähigkeitsversicherung wird maßgeblich von verschiedenen Faktoren beeinflusst. Das Alter einer Person spielt eine wichtige Rolle, da mit zunehmendem Alter das Risiko für Krankheiten und Todesfälle steigt. Der Gesundheitszustand einer Person ist ebenfalls entscheidend, da Vorerkrankungen das Risiko für die Versicherung erhöhen können. Der Beruf einer Person kann auch die Höhe der Beiträge beeinflussen, da bestimmte Berufe ein höheres Risiko für Unfälle oder Berufsunfähigkeit mit sich bringen können. Insgesamt werden die Versicherungsbeiträge individuell auf Basis dieser Faktoren kalkuliert, um das Risiko für die Vers **
-
Welche Versicherung ist gemeint: Hausratversicherung oder Haftpflichtversicherung?
Es ist nicht eindeutig, welche Versicherung gemeint ist, da sowohl die Hausratversicherung als auch die Haftpflichtversicherung für verschiedene Situationen relevant sein können. Die Hausratversicherung deckt Schäden an persönlichem Eigentum in der Wohnung oder im Haus ab, während die Haftpflichtversicherung Schäden abdeckt, die man anderen Personen zufügt. Es hängt also von der spezifischen Situation ab, um welche Versicherung es geht. **

Was ist der Unterschied zwischen einer Risikolebensversicherung und einer Berufsunfähigkeitsversicherung?
Eine Risikolebensversicherung zahlt im Todesfall des Versicherten eine vorher festgelegte Summe an die Hinterbliebenen aus. Eine Berufsunfähigkeitsversicherung zahlt eine monatliche Rente, wenn der Versicherte aufgrund gesundheitlicher Probleme seinen Beruf nicht mehr ausüben kann. Die Risikolebensversicherung sichert finanzielle Absicherung im Todesfall, während die Berufsunfähigkeitsversicherung bei dauerhafter Arbeitsunfähigkeit greift. **
Was sind die wichtigsten Unterschiede zwischen einer Risikolebensversicherung und einer Berufsunfähigkeitsversicherung?
Die Risikolebensversicherung zahlt im Todesfall des Versicherten eine vereinbarte Summe an die Hinterbliebenen aus, während die Berufsunfähigkeitsversicherung bei dauerhafter Berufsunfähigkeit des Versicherten eine monatliche Rente zahlt. Die Risikolebensversicherung sichert somit die Hinterbliebenen finanziell ab, während die Berufsunfähigkeitsversicherung den Versicherten selbst schützt. **
Top-Angebote
Produkte zum Begriff Kibo:
-
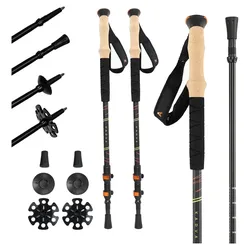
KADVA Kibo WanderstöckeKADVA Kibo Wanderstöcke sind ein zuverlässiges Werkzeug für alle, die Wert auf aktive Erholung im Freien legen. Diese Stöcke wurden speziell für Trekking- und Wanderbegeisterte entwickelt und bieten die perfekte Kombination aus Haltbarkeit, Funktionalität und Bedienkomfort. Dank der Verwendung moderner Technologien und hochwertiger Materialien garantieren KADVA Kibo Stabilität, Sicherheit und Komfort beim Durchqueren jedes Geländes, von einfachen Wegen bis hin zu anspruchsvolleren Bergrouten. Kibo sind aus hochwertigem 7075-Aluminium gefertigt, was gewährleistet nicht nur Leichtigkeit, sondern auch einzigartige Widerstandsfähigkeit. 7075-Aluminium wird aufgrund seiner hervorragenden mechanischen Eigenschaften häufig in der Luft- und Raumfahrtindustrie verwendet, wodurch diese Stangen widerstandsfähig gegen Beschädigungen und Abrieb sind und gleichzeitig ein geringes Gewicht beibehalten. Dies ist eine perfekte Lösung für Menschen, die auf schwierigen Bergrouten solide Unterstützung benötigen. KADVA Kibo-Stöcke sind mit dem Quick Lock-Verschlusssystem ausgestattet, mit dem Sie die Länge der Stöcke schnell und einfach an die aktuellen Bedürfnisse des Benutzers anpassen können. Mit diesem System können Sie die Länge der Stöcke von 65 cm bis 135 cm verstellen, was bedeutet, dass die Stöcke an Ihre Körpergröße und Geländebedingungen angepasst werden können. Quick Lock ist nicht nur bequem zu bedienen, sondern sorgt auch dafür, dass sich die Länge der Stöcke beim Gehen nicht verändert. VIELE VORTEILE: Das Gehen mit Trekkingstöcken wie dem KADVA Kibo bietet zahlreiche gesundheitliche Vorteile. Die Stöcke beanspruchen die Muskulatur des Oberkörpers, wodurch nicht nur die Beine, sondern auch Arme, Schultern und Rücken beansprucht werden, was die Effektivität des Trainings erhöht. Darüber hinaus entlasten sie die Gelenke, insbesondere die Knie, was beim Abstieg vom Berg oder bei langen Wanderungen wichtig ist. Sie verbessern die Stabilität und das Gleichgewicht, verringern das Verletzungsrisiko und entlasten die Wirbelsäule. Regelmäßiges Gehen mit Stöcken unterstützt die Herz-Kreislauf-Fitness, verbessert die allgemeine körperliche Verfassung und erhöht den Komfort und die Sicherheit beim Wandern. ERGONOMISCHER GRIFF: Der Griff besteht aus Polypropylen (PP), thermoplastischem Gummi (TPR) und EVA-Schaum. Diese Kombination sorgt für außergewöhnlichen Tragekomfort und der weiche EVA-Schaum garantiert einen perfekten Halt, sodass die Stöcke auch bei langen Wanderungen nicht aus den Händen rutschen. Der Griff ist nicht nur bequem, sondern auch ergonomisch, was eine natürliche Handpositionierung ermöglicht und Ermüdungserscheinungen reduziert. DREI-SEGMENT-KONSTRUKTION: KADVA Kibo-Stöcke bestehen aus drei Segmenten, wodurch sie auf eine kompakte Größe (65 cm) zusammengefaltet werden können, was den Transport und die Lagerung erleichtert. Dadurch lassen sich diese Stöcke problemlos in einen Wanderrucksack oder ein Auto packen, ohne zu viel Platz einzunehmen. Das Drei-Segment-Design sorgt zudem für mehr Stabilität und Haltbarkeit im Einsatz. VERSTELLBARE HANDSCHLAUFE: KADVA Kibo-Stöcke verfügen über eine verstellbare Handschlaufe, die sich leicht an die Größe Ihrer Hand anpassen lässt. Dieser Gurt erhöht die Stabilität beim Gehen und verhindert, dass Ihnen die Stöcke versehentlich aus den Händen fallen. Dank der Verstellmöglichkeit passt sich das Armband perfekt an das Handgelenk an und sorgt so für Tragekomfort und sicheren Halt. GUMMIABDECKUNGEN UND -PLATTEN: Dieses Modell ist mit Gummipads ausgestattet, die sich perfekt zum Gehen auf harten Oberflächen wie Asphalt oder Beton eignen. Gummispitzen sorgen für einen leisen Betrieb der Sticks und reduzieren die auf die Hände übertragenen Vibrationen. Darüber hinaus verhindern an den Spitzen angebrachte Platten, dass die Stöcke in weichem Gelände einknicken, was beim Marschieren auf Schlamm, Schnee oder Sand äußerst nützlich ist. WIDIA-Pfeilspitze: Die Spitzen zeichnen sich durch außergewöhnliche Härte und Abriebfestigkeit durch die Verwendung von Widia, also gesintertem Hartmetall, aus. Dieses spezielle Material garantiert hervorragenden Halt auf einer Vielzahl von Oberflächen, von rutschigen Steinen bis hin zu nassen Bereichen. Dadurch kann sich der Benutzer auch unter anspruchsvollen Bedingungen mit vollem Gefühl der Sicherheit und Stabilität bewegen. - Anzahl der Segmente: 3 - Marke: KADVA - Herkunftsland der Marke: Polen - Geschlecht: Nicht zutreffend - Saison: Ganzjährig - Platte: Ja - Griff: Gummi, Schaumstoff - Material: Aluminium - Grot: Widia - Gummiabdeckung: Ja - Sport: Tourismus - Gewicht: 240 g - Verschlusssystem: Quick Lock - Zusammenklappbar: Ja36,99 €*Versand: 4,89 €Sichere Weiterleitung zum Anbieter
-
Wie beeinflussen verschiedene Faktoren wie Alter, Gesundheitszustand und Beruf die Höhe der Versicherungsprämien in den Bereichen Lebensversicherung, Krankenversicherung und Berufsunfähigkeitsversicherung?
Die Höhe der Versicherungsprämien in den Bereichen Lebensversicherung, Krankenversicherung und Berufsunfähigkeitsversicherung wird maßgeblich von verschiedenen Faktoren beeinflusst. Das Alter des Versicherten spielt eine wichtige Rolle, da mit zunehmendem Alter das Risiko für Krankheiten und Berufsunfähigkeit steigt. Der Gesundheitszustand ist ebenfalls entscheidend, da Personen mit Vorerkrankungen oder einem ungesunden Lebensstil in der Regel höhere Prämien zahlen müssen. Auch der Beruf des Versicherten kann die Prämienhöhe beeinflussen, da bestimmte Berufe ein höheres Risiko für Unfälle oder Berufsunfähigkeit mit sich bringen. **
-
Wie beeinflussen verschiedene Faktoren, wie Alter, Gesundheitszustand und Lebensstil, die Höhe der Versicherungsprämien in den Bereichen Krankenversicherung, Lebensversicherung und Berufsunfähigkeitsversicherung?
Die Höhe der Versicherungsprämien in den Bereichen Krankenversicherung, Lebensversicherung und Berufsunfähigkeitsversicherung wird maßgeblich von verschiedenen Faktoren beeinflusst. Das Alter einer Person spielt eine wichtige Rolle, da mit zunehmendem Alter das Risiko für Krankheiten und Todesfälle steigt, was sich auf die Prämien auswirkt. Der Gesundheitszustand einer Person ist ebenfalls entscheidend, da Vorerkrankungen das Risiko für die Versicherung erhöhen und somit die Prämien erhöhen können. Der Lebensstil einer Person, wie Rauchen, Alkoholkonsum und sportliche Aktivitäten, kann auch die Versicherungsprämien beeinflussen, da ein ungesunder Lebensstil das Risiko für Krankheiten und Berufsun **
-
Wie beeinflussen verschiedene Faktoren wie Alter, Gesundheitszustand und Beruf die Höhe der Versicherungsprämien in den Bereichen Lebensversicherung, Krankenversicherung und Berufsunfähigkeitsversicherung?
Die Höhe der Versicherungsprämien in den Bereichen Lebensversicherung, Krankenversicherung und Berufsunfähigkeitsversicherung wird maßgeblich von verschiedenen Faktoren beeinflusst. Das Alter einer Person spielt eine wichtige Rolle, da mit zunehmendem Alter das Risiko für Krankheiten und Berufsunfähigkeit steigt, was sich auf die Prämien auswirkt. Der Gesundheitszustand einer Person ist ebenfalls entscheidend, da Personen mit Vorerkrankungen oder einem schlechten Gesundheitszustand in der Regel höhere Prämien zahlen müssen. Der Beruf einer Person kann auch die Höhe der Versicherungsprämien beeinflussen, da bestimmte Berufe ein höheres Risiko für Unfälle oder Berufsunfähigkeit mit sich bringen und somit höhere Präm **
-
Wie beeinflussen verschiedene Faktoren wie Alter, Gesundheitszustand und Beruf die Höhe der Versicherungsbeiträge in den Bereichen Krankenversicherung, Lebensversicherung und Berufsunfähigkeitsversicherung?
Die Höhe der Versicherungsbeiträge in den Bereichen Krankenversicherung, Lebensversicherung und Berufsunfähigkeitsversicherung wird maßgeblich von verschiedenen Faktoren beeinflusst. Das Alter einer Person spielt eine wichtige Rolle, da mit zunehmendem Alter das Risiko für Krankheiten und Todesfälle steigt, was sich auf die Beitragshöhe auswirkt. Der Gesundheitszustand einer Person ist ebenfalls entscheidend, da Vorerkrankungen das Risiko für die Versicherung erhöhen und somit die Beiträge erhöhen können. Der Beruf einer Person kann auch die Beitragshöhe beeinflussen, da risikoreichere Berufe wie beispielsweise Bauarbeiter höhere Beiträge zahlen müssen als Büroangestellte. **
Ähnliche Suchbegriffe für Kibo
-
BerufsunfähigkeitsversicherungBerufsunfähigkeitsversicherung , BUV 2022 | BUZ 2022 | BUV-AU | VVG | Steuern | SozialR , Tagfahrleuchten > Beleuchtung , Auflage: 2. Auflage, Erscheinungsjahr: 20240507, Produktform: Leinen, Redaktion: Ernst, Michael-A.~Rogler, Jens, Edition: NED, Auflage: 24002, Auflage/Ausgabe: 2. Auflage, Seitenzahl/Blattzahl: 1228, Keyword: Arbeitsunfähigkeit; BUV; BUV 2022; BUV-AU; BUZ 2022; Berufsunfähigkeits-Versicherung; Berufsunfähigkeitsversicherung; Case law; Deutschland; Germany; Inability to work; Insurance Contract Act; Kommentar; Muster-Vertragsbedingungen; Nomos; Rechtsprechung; Supplementary conditions; VVG; Versicherungspraxis; Versicherungsrecht; Versicherungssteuer; Zusatzbedingungen; commentary; disability insurance; insurance law; insurance practice; insurance tax; model contract conditions, Fachschema: Handelsrecht~Unternehmensrecht~Versicherung - Versicherungskaufmann~Wettbewerbsrecht - Wettbewerbssache~Wirtschaftsgesetz~Wirtschaftsrecht~Jurisprudenz~Recht / Rechtswissenschaft~Rechtswissenschaft, Fachkategorie: Gesellschafts-, Handels- und Wettbewerbsrecht, allgemein~Rechtswissenschaft, allgemein, Warengruppe: HC/Handels- und Wirtschaftsrecht, Arbeitsrecht, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Blätteranzahl: 1228 Blätter, Länge: 211, Breite: 142, Höhe: 58, Gewicht: 1107, Produktform: Gebunden, Genre: Sozialwissenschaften/Recht/Wirtschaft,179,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wie beeinflussen verschiedene Faktoren wie Alter, Gesundheitszustand und Beruf die Höhe der Versicherungsbeiträge in den Bereichen Krankenversicherung, Lebensversicherung und Berufsunfähigkeitsversicherung?
Die Höhe der Versicherungsbeiträge in den Bereichen Krankenversicherung, Lebensversicherung und Berufsunfähigkeitsversicherung wird maßgeblich von verschiedenen Faktoren beeinflusst. Das Alter einer Person spielt eine wichtige Rolle, da mit zunehmendem Alter das Risiko für Krankheiten und Todesfälle steigt. Der Gesundheitszustand einer Person ist ebenfalls entscheidend, da Vorerkrankungen das Risiko für die Versicherung erhöhen können. Der Beruf einer Person kann auch die Höhe der Beiträge beeinflussen, da bestimmte Berufe ein höheres Risiko für Unfälle oder Berufsunfähigkeit mit sich bringen können. Insgesamt werden die Versicherungsbeiträge individuell auf Basis dieser Faktoren kalkuliert, um das Risiko für die Vers **
-
Welche Versicherung ist gemeint: Hausratversicherung oder Haftpflichtversicherung?
Es ist nicht eindeutig, welche Versicherung gemeint ist, da sowohl die Hausratversicherung als auch die Haftpflichtversicherung für verschiedene Situationen relevant sein können. Die Hausratversicherung deckt Schäden an persönlichem Eigentum in der Wohnung oder im Haus ab, während die Haftpflichtversicherung Schäden abdeckt, die man anderen Personen zufügt. Es hängt also von der spezifischen Situation ab, um welche Versicherung es geht. **
-
Was ist der Unterschied zwischen einer Risikolebensversicherung und einer Berufsunfähigkeitsversicherung?
Eine Risikolebensversicherung zahlt im Todesfall des Versicherten eine vorher festgelegte Summe an die Hinterbliebenen aus. Eine Berufsunfähigkeitsversicherung zahlt eine monatliche Rente, wenn der Versicherte aufgrund gesundheitlicher Probleme seinen Beruf nicht mehr ausüben kann. Die Risikolebensversicherung sichert finanzielle Absicherung im Todesfall, während die Berufsunfähigkeitsversicherung bei dauerhafter Arbeitsunfähigkeit greift. **
-
Was sind die wichtigsten Unterschiede zwischen einer Risikolebensversicherung und einer Berufsunfähigkeitsversicherung?
Die Risikolebensversicherung zahlt im Todesfall des Versicherten eine vereinbarte Summe an die Hinterbliebenen aus, während die Berufsunfähigkeitsversicherung bei dauerhafter Berufsunfähigkeit des Versicherten eine monatliche Rente zahlt. Die Risikolebensversicherung sichert somit die Hinterbliebenen finanziell ab, während die Berufsunfähigkeitsversicherung den Versicherten selbst schützt. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.