Domain versicherungswerte.de kaufen?
Wir ziehen mit dem Projekt
versicherungswerte.de um.
Sind Sie am Kauf der Domain
versicherungswerte.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain versicherungswerte.de kaufen?
Wie beeinflussen verschiedene Faktoren wie Alter, Gesundheitszustand und Beruf die Höhe der Versicherungsprämien in den Bereichen Lebensversicherung, Krankenversicherung und Berufsunfähigkeitsversicherung?
Die Höhe der Versicherungsprämien in den Bereichen Lebensversicherung, Krankenversicherung und Berufsunfähigkeitsversicherung wird maßgeblich von verschiedenen Faktoren beeinflusst. Das Alter des Versicherten spielt eine wichtige Rolle, da mit zunehmendem Alter das Risiko für Krankheiten und Berufsunfähigkeit steigt. Der Gesundheitszustand ist ebenfalls entscheidend, da Personen mit Vorerkrankungen oder einem ungesunden Lebensstil in der Regel höhere Prämien zahlen müssen. Auch der Beruf des Versicherten kann die Prämienhöhe beeinflussen, da bestimmte Berufe ein höheres Risiko für Unfälle oder Berufsunfähigkeit mit sich bringen. **
Wie beeinflussen verschiedene Faktoren, wie Alter, Gesundheitszustand und Lebensstil, die Höhe der Versicherungsprämien in den Bereichen Krankenversicherung, Lebensversicherung und Berufsunfähigkeitsversicherung?
Die Höhe der Versicherungsprämien in den Bereichen Krankenversicherung, Lebensversicherung und Berufsunfähigkeitsversicherung wird maßgeblich von verschiedenen Faktoren beeinflusst. Das Alter einer Person spielt eine wichtige Rolle, da mit zunehmendem Alter das Risiko für Krankheiten und Todesfälle steigt, was sich auf die Prämien auswirkt. Der Gesundheitszustand einer Person ist ebenfalls entscheidend, da Vorerkrankungen das Risiko für die Versicherung erhöhen und somit die Prämien erhöhen können. Der Lebensstil einer Person, wie Rauchen, Alkoholkonsum und sportliche Aktivitäten, kann auch die Versicherungsprämien beeinflussen, da ein ungesunder Lebensstil das Risiko für Krankheiten und Berufsun **

Ähnliche Suchbegriffe für Richtlinien
Top-Angebote
Produkte zum Begriff Richtlinien:
-
Richtlinien für Reiten, Fahren und Voltigieren 03. VoltigierenRichtlinien für Reiten, Fahren und Voltigieren 03. Voltigieren , Der Band 3 dieser Reihe die "Richtlinien für Reiten, Fahren und Voltigieren" vermittelt das theoretische Grundwissen für das Voltigieren und bildet das offizielle Grundlagenwerk für den Voltigiersport der Deutschen Reiterlichen Vereinigung (FN). Die völlig überarbeitete und aktualisierte Neuauflage enthält die Grundlagen der Voltigierlehre mit ihren vielfältigen Aspekten. Sowohl Voltigierer als auch Voltigierausbilder und Richter finden darin eine große Themenauswahl, die unter anderem vom Voltigierunterricht, über den Aufbau einer Kür bis zu den Sicherheitsfragen reicht. Die Beschreibungen der Voltigierübungen wurden aktualisiert und nach den gültigen Pflichtprogrammen erweitert. Die Kapitel, die sich mit dem Thema "Voltigierpferd" befassen, geben Longenführern und Trainern viele wichtige Hinweise sowohl zum Kauf und Longieren als auch der Ausbildung eines Voltigierpferdes. Ein Überblick über die Geschichte des Voltigierens ergänzt das Werk. Die 5. aktualisierte Auflage berücksichtigt alle wichtigen Änderungen der LPO 2013 für das Voltigieren. Zusätzlich wurde das Werk für den Turniersport auf das aktuelle Aufgabenheft Voltigieren und für breitensportliche Veranstaltungen auf die neue Wettbewerbsordnung (WBO) abgestimmt. Für den Turnier- und Wettkampfsport im Einzel-, Doppel- und Gruppenvoltigieren sind diese Richtlinien in Zusammenhang mit den Regelwerken LPO, Aufgabenheft und APO verbindlich. Viele Querverweise auf diese Werke helfen dem Leser schnell die entsprechenden Quellen aufzufinden. Die Richtlinien geben vielfältige praxisnahe Hilfestellungen sowohl für den Breiten- als auch für den Leistungssport. , Sonstige > Motorkühlung , Auflage: 6., überarbeitete Auflage, Erscheinungsjahr: 20130704, Produktform: Kartoniert, Titel der Reihe: Richtlinien für Reiten und Fahren#3#, Redaktion: Deutsche Reiterliche Vereinigung, Auflage: 13006, Auflage/Ausgabe: 6., überarbeitete Auflage, Seitenzahl/Blattzahl: 192, Keyword: Voltigierlehre; Voltigierausbilder; Voltigierübungen; Voltigiersport; Voltigierabzeichen, Fachschema: Hippologie~Pferd~Sportpferd~Pferd / Pony~Pony~Distanzreiten~Pferd / Reiten~Reiten~Reiten / Springreiten~Springreiten~Dressur (Pferd) / Voltigieren~Reiten / Voltigieren~Voltigieren, Fachkategorie: Reiten, Springreiten, Warengruppe: HC/Pferdesport, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Länge: 241, Breite: 167, Höhe: 15, Gewicht: 473, Produktform: Kartoniert, Genre: Sachbuch/Ratgeber,20,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Kaulbach, Ann-Marie: Strukturen und Richtlinien professioneller VertragsgestaltungStrukturen und Richtlinien professioneller Vertragsgestaltung , Grundlegung einer Methode zur Gestaltung notarieller und anwaltlicher Verträge im Zeitalter der Digitalisierung , Reflektoren > Beleuchtung , Auflage: 1. Auflage, Erscheinungsjahr: 20240909, Produktform: Leinen, Titel der Reihe: Neue Schriften zum Zivilrecht##, Autoren: Kaulbach, Ann-Marie, Auflage: 23001, Auflage/Ausgabe: 1. Auflage, Seitenzahl/Blattzahl: 420, Keyword: Abwicklung; Betriebswirtschaft; Beurkundungsverfahren; Digitalisierung; Entscheidungslehre; Gestaltung anwaltlicher Verträge; Gestaltung notarieller Verträge; Netzwerkeffekte; Privatautonomie; Rechtsgeschäftsplanung; Rechtswirkungen; Vertragsgestaltung; Vertragsjuristen; Vertragsmuster; Vertragsrecht; Vertragstypenlehre; business administration; contract design; contract law; contract lawyers; contract type theory; decision theory; design of attorney contracts; design of notarial contracts; digitalization; legal effects; legal transaction planning; network effects; notarization procedure; private autonomy; sample contracts; settlement, Fachschema: Rechtspflege - Rechtspfleger~Unternehmensrecht~Vertragsrecht~Privatrecht~Zivilgesetz~Zivilrecht, Fachkategorie: Berufe der Rechtspflege, allgemein~Zivilrecht, Privatrecht, allgemein, Region: Deutschland, Warengruppe: HC/Privatrecht/BGB, Fachkategorie: Vertragsrecht, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: Nomos Verlags GmbH, Verlag: Nomos Verlags GmbH, Verlag: Nomos Verlagsgesellschaft mbH & Co. KG, Blätteranzahl: 420 Blätter, Länge: 228, Breite: 157, Höhe: 30, Gewicht: 725, Produktform: Gebunden, Genre: Sozialwissenschaften/Recht/Wirtschaft, Genre: Sozialwissenschaften/Recht/Wirtschaft,134,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter


-
Wie beeinflussen verschiedene Faktoren wie Alter, Gesundheitszustand und Beruf die Höhe der Versicherungsprämien in den Bereichen Lebensversicherung, Krankenversicherung und Berufsunfähigkeitsversicherung?
Die Höhe der Versicherungsprämien in den Bereichen Lebensversicherung, Krankenversicherung und Berufsunfähigkeitsversicherung wird maßgeblich von verschiedenen Faktoren beeinflusst. Das Alter einer Person spielt eine wichtige Rolle, da mit zunehmendem Alter das Risiko für Krankheiten und Berufsunfähigkeit steigt, was sich auf die Prämien auswirkt. Der Gesundheitszustand einer Person ist ebenfalls entscheidend, da Personen mit Vorerkrankungen oder einem schlechten Gesundheitszustand in der Regel höhere Prämien zahlen müssen. Der Beruf einer Person kann auch die Höhe der Versicherungsprämien beeinflussen, da bestimmte Berufe ein höheres Risiko für Unfälle oder Berufsunfähigkeit mit sich bringen und somit höhere Präm **
-
Wie beeinflussen verschiedene Faktoren wie Alter, Gesundheitszustand und Beruf die Höhe der Versicherungsbeiträge in den Bereichen Krankenversicherung, Lebensversicherung und Berufsunfähigkeitsversicherung?
Die Höhe der Versicherungsbeiträge in den Bereichen Krankenversicherung, Lebensversicherung und Berufsunfähigkeitsversicherung wird maßgeblich von verschiedenen Faktoren beeinflusst. Das Alter einer Person spielt eine wichtige Rolle, da mit zunehmendem Alter das Risiko für Krankheiten und Todesfälle steigt, was sich auf die Beitragshöhe auswirkt. Der Gesundheitszustand einer Person ist ebenfalls entscheidend, da Vorerkrankungen das Risiko für die Versicherung erhöhen und somit die Beiträge erhöhen können. Der Beruf einer Person kann auch die Beitragshöhe beeinflussen, da risikoreichere Berufe wie beispielsweise Bauarbeiter höhere Beiträge zahlen müssen als Büroangestellte. **
-
Wie beeinflussen verschiedene Faktoren wie Alter, Gesundheitszustand und Beruf die Höhe der Versicherungsbeiträge in den Bereichen Krankenversicherung, Lebensversicherung und Berufsunfähigkeitsversicherung?
Die Höhe der Versicherungsbeiträge in den Bereichen Krankenversicherung, Lebensversicherung und Berufsunfähigkeitsversicherung wird maßgeblich von verschiedenen Faktoren beeinflusst. Das Alter einer Person spielt eine wichtige Rolle, da mit zunehmendem Alter das Risiko für Krankheiten und Todesfälle steigt. Der Gesundheitszustand einer Person ist ebenfalls entscheidend, da Vorerkrankungen das Risiko für die Versicherung erhöhen können. Der Beruf einer Person kann auch die Höhe der Beiträge beeinflussen, da bestimmte Berufe ein höheres Risiko für Unfälle oder Berufsunfähigkeit mit sich bringen können. Insgesamt werden die Versicherungsbeiträge individuell auf Basis dieser Faktoren kalkuliert, um das Risiko für die Vers **
-
Welche Versicherung ist gemeint: Hausratversicherung oder Haftpflichtversicherung?
Es ist nicht eindeutig, welche Versicherung gemeint ist, da sowohl die Hausratversicherung als auch die Haftpflichtversicherung für verschiedene Situationen relevant sein können. Die Hausratversicherung deckt Schäden an persönlichem Eigentum in der Wohnung oder im Haus ab, während die Haftpflichtversicherung Schäden abdeckt, die man anderen Personen zufügt. Es hängt also von der spezifischen Situation ab, um welche Versicherung es geht. **
Was ist der Unterschied zwischen einer Risikolebensversicherung und einer Berufsunfähigkeitsversicherung?
Eine Risikolebensversicherung zahlt im Todesfall des Versicherten eine vorher festgelegte Summe an die Hinterbliebenen aus. Eine Berufsunfähigkeitsversicherung zahlt eine monatliche Rente, wenn der Versicherte aufgrund gesundheitlicher Probleme seinen Beruf nicht mehr ausüben kann. Die Risikolebensversicherung sichert finanzielle Absicherung im Todesfall, während die Berufsunfähigkeitsversicherung bei dauerhafter Arbeitsunfähigkeit greift. **
Was sind die wichtigsten Unterschiede zwischen einer Risikolebensversicherung und einer Berufsunfähigkeitsversicherung?
Die Risikolebensversicherung zahlt im Todesfall des Versicherten eine vereinbarte Summe an die Hinterbliebenen aus, während die Berufsunfähigkeitsversicherung bei dauerhafter Berufsunfähigkeit des Versicherten eine monatliche Rente zahlt. Die Risikolebensversicherung sichert somit die Hinterbliebenen finanziell ab, während die Berufsunfähigkeitsversicherung den Versicherten selbst schützt. **
Top-Angebote
Produkte zum Begriff Richtlinien:
-
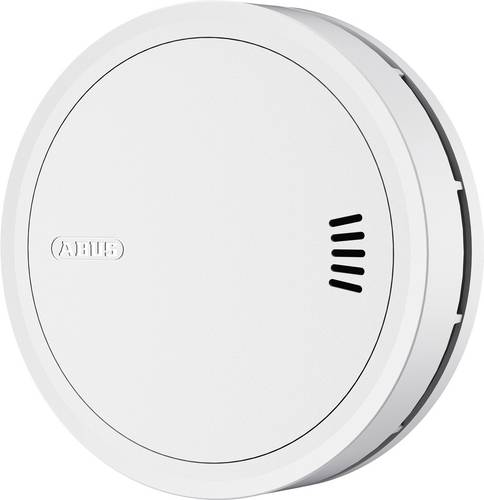
ABUS PREFIRA SLIM Rauchmelder, Rauchmelder - Modell: PREFIRA | nach Richtlinien: Q-Label, EN 14604:2005/AC:2008 | mit PRauchmelder - Modell: PREFIRA | nach Richtlinien: Q-Label, EN 14604:2005/AC:2008 | mit Prüftaste zum Testen: Ja | Funktionen: Selbstüberwachung, Stummschaltung, Batteriestatus, Schlafzimmertauglich (keine LED blinkt), Batterie-Selbsttest, Funktionstest, Akustischer und optischer Alarm | Batterie wechselbar: Nein | Batterielebensdauer max. 10 Jahre | Vernetzbar: Nein | Montagemöglichkeit: Deckenmontage | Farbe: Weiö BESCHREIBUNG ABUS PREFIRA SLIM Rauchmelder Produktbesonderheiten: Flaches Design: dank seiner besonders flachen Bauform mit einer Höhe von nur 2,85 cm fügt sich der Melder unauffssllig in jeden Raum ein Rauchwarnfunktion: der Melder erkennt sichtbare Rauchpartikel in der Luft und löst bei Gefahr einen lauten Alarm aus â für die frühzeitige Warnung bei Brssnden Verbesserte Rauchkammertechnologie: die automatische Verschmutzungskompensation und zwei Infrarot-LEDs in der Rauchkammer ermöglichen eine prsszisere Raucherkennung und reduzieren effektiv Fehlalarme durch Staub und andere Partikel Insektenschutzgitter: feinmaschiges Gitter, das Fehlalarme durch das Eindringen von Insekten und anderen kleinen Tieren in die Rauchkammer vermeidet Durchscheinende LED: für eine angenehme Lichtwirkung ist die Status-LED unter dem Gehssuse des Warnme26,47 €*Versand: 5,95 €Sichere Weiterleitung zum Anbieter
-
Richtlinien für Reiten, Fahren und Voltigieren 03. VoltigierenRichtlinien für Reiten, Fahren und Voltigieren 03. Voltigieren , Der Band 3 dieser Reihe die "Richtlinien für Reiten, Fahren und Voltigieren" vermittelt das theoretische Grundwissen für das Voltigieren und bildet das offizielle Grundlagenwerk für den Voltigiersport der Deutschen Reiterlichen Vereinigung (FN). Die völlig überarbeitete und aktualisierte Neuauflage enthält die Grundlagen der Voltigierlehre mit ihren vielfältigen Aspekten. Sowohl Voltigierer als auch Voltigierausbilder und Richter finden darin eine große Themenauswahl, die unter anderem vom Voltigierunterricht, über den Aufbau einer Kür bis zu den Sicherheitsfragen reicht. Die Beschreibungen der Voltigierübungen wurden aktualisiert und nach den gültigen Pflichtprogrammen erweitert. Die Kapitel, die sich mit dem Thema "Voltigierpferd" befassen, geben Longenführern und Trainern viele wichtige Hinweise sowohl zum Kauf und Longieren als auch der Ausbildung eines Voltigierpferdes. Ein Überblick über die Geschichte des Voltigierens ergänzt das Werk. Die 5. aktualisierte Auflage berücksichtigt alle wichtigen Änderungen der LPO 2013 für das Voltigieren. Zusätzlich wurde das Werk für den Turniersport auf das aktuelle Aufgabenheft Voltigieren und für breitensportliche Veranstaltungen auf die neue Wettbewerbsordnung (WBO) abgestimmt. Für den Turnier- und Wettkampfsport im Einzel-, Doppel- und Gruppenvoltigieren sind diese Richtlinien in Zusammenhang mit den Regelwerken LPO, Aufgabenheft und APO verbindlich. Viele Querverweise auf diese Werke helfen dem Leser schnell die entsprechenden Quellen aufzufinden. Die Richtlinien geben vielfältige praxisnahe Hilfestellungen sowohl für den Breiten- als auch für den Leistungssport. , Sonstige > Motorkühlung , Auflage: 6., überarbeitete Auflage, Erscheinungsjahr: 20130704, Produktform: Kartoniert, Titel der Reihe: Richtlinien für Reiten und Fahren#3#, Redaktion: Deutsche Reiterliche Vereinigung, Auflage: 13006, Auflage/Ausgabe: 6., überarbeitete Auflage, Seitenzahl/Blattzahl: 192, Keyword: Voltigierlehre; Voltigierausbilder; Voltigierübungen; Voltigiersport; Voltigierabzeichen, Fachschema: Hippologie~Pferd~Sportpferd~Pferd / Pony~Pony~Distanzreiten~Pferd / Reiten~Reiten~Reiten / Springreiten~Springreiten~Dressur (Pferd) / Voltigieren~Reiten / Voltigieren~Voltigieren, Fachkategorie: Reiten, Springreiten, Warengruppe: HC/Pferdesport, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Länge: 241, Breite: 167, Höhe: 15, Gewicht: 473, Produktform: Kartoniert, Genre: Sachbuch/Ratgeber,20,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Kaulbach, Ann-Marie: Strukturen und Richtlinien professioneller VertragsgestaltungStrukturen und Richtlinien professioneller Vertragsgestaltung , Grundlegung einer Methode zur Gestaltung notarieller und anwaltlicher Verträge im Zeitalter der Digitalisierung , Reflektoren > Beleuchtung , Auflage: 1. Auflage, Erscheinungsjahr: 20240909, Produktform: Leinen, Titel der Reihe: Neue Schriften zum Zivilrecht##, Autoren: Kaulbach, Ann-Marie, Auflage: 23001, Auflage/Ausgabe: 1. Auflage, Seitenzahl/Blattzahl: 420, Keyword: Abwicklung; Betriebswirtschaft; Beurkundungsverfahren; Digitalisierung; Entscheidungslehre; Gestaltung anwaltlicher Verträge; Gestaltung notarieller Verträge; Netzwerkeffekte; Privatautonomie; Rechtsgeschäftsplanung; Rechtswirkungen; Vertragsgestaltung; Vertragsjuristen; Vertragsmuster; Vertragsrecht; Vertragstypenlehre; business administration; contract design; contract law; contract lawyers; contract type theory; decision theory; design of attorney contracts; design of notarial contracts; digitalization; legal effects; legal transaction planning; network effects; notarization procedure; private autonomy; sample contracts; settlement, Fachschema: Rechtspflege - Rechtspfleger~Unternehmensrecht~Vertragsrecht~Privatrecht~Zivilgesetz~Zivilrecht, Fachkategorie: Berufe der Rechtspflege, allgemein~Zivilrecht, Privatrecht, allgemein, Region: Deutschland, Warengruppe: HC/Privatrecht/BGB, Fachkategorie: Vertragsrecht, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: Nomos Verlags GmbH, Verlag: Nomos Verlags GmbH, Verlag: Nomos Verlagsgesellschaft mbH & Co. KG, Blätteranzahl: 420 Blätter, Länge: 228, Breite: 157, Höhe: 30, Gewicht: 725, Produktform: Gebunden, Genre: Sozialwissenschaften/Recht/Wirtschaft, Genre: Sozialwissenschaften/Recht/Wirtschaft,134,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wie beeinflussen verschiedene Faktoren wie Alter, Gesundheitszustand und Beruf die Höhe der Versicherungsprämien in den Bereichen Lebensversicherung, Krankenversicherung und Berufsunfähigkeitsversicherung?
Die Höhe der Versicherungsprämien in den Bereichen Lebensversicherung, Krankenversicherung und Berufsunfähigkeitsversicherung wird maßgeblich von verschiedenen Faktoren beeinflusst. Das Alter des Versicherten spielt eine wichtige Rolle, da mit zunehmendem Alter das Risiko für Krankheiten und Berufsunfähigkeit steigt. Der Gesundheitszustand ist ebenfalls entscheidend, da Personen mit Vorerkrankungen oder einem ungesunden Lebensstil in der Regel höhere Prämien zahlen müssen. Auch der Beruf des Versicherten kann die Prämienhöhe beeinflussen, da bestimmte Berufe ein höheres Risiko für Unfälle oder Berufsunfähigkeit mit sich bringen. **
-
Wie beeinflussen verschiedene Faktoren, wie Alter, Gesundheitszustand und Lebensstil, die Höhe der Versicherungsprämien in den Bereichen Krankenversicherung, Lebensversicherung und Berufsunfähigkeitsversicherung?
Die Höhe der Versicherungsprämien in den Bereichen Krankenversicherung, Lebensversicherung und Berufsunfähigkeitsversicherung wird maßgeblich von verschiedenen Faktoren beeinflusst. Das Alter einer Person spielt eine wichtige Rolle, da mit zunehmendem Alter das Risiko für Krankheiten und Todesfälle steigt, was sich auf die Prämien auswirkt. Der Gesundheitszustand einer Person ist ebenfalls entscheidend, da Vorerkrankungen das Risiko für die Versicherung erhöhen und somit die Prämien erhöhen können. Der Lebensstil einer Person, wie Rauchen, Alkoholkonsum und sportliche Aktivitäten, kann auch die Versicherungsprämien beeinflussen, da ein ungesunder Lebensstil das Risiko für Krankheiten und Berufsun **
-
Wie beeinflussen verschiedene Faktoren wie Alter, Gesundheitszustand und Beruf die Höhe der Versicherungsprämien in den Bereichen Lebensversicherung, Krankenversicherung und Berufsunfähigkeitsversicherung?
Die Höhe der Versicherungsprämien in den Bereichen Lebensversicherung, Krankenversicherung und Berufsunfähigkeitsversicherung wird maßgeblich von verschiedenen Faktoren beeinflusst. Das Alter einer Person spielt eine wichtige Rolle, da mit zunehmendem Alter das Risiko für Krankheiten und Berufsunfähigkeit steigt, was sich auf die Prämien auswirkt. Der Gesundheitszustand einer Person ist ebenfalls entscheidend, da Personen mit Vorerkrankungen oder einem schlechten Gesundheitszustand in der Regel höhere Prämien zahlen müssen. Der Beruf einer Person kann auch die Höhe der Versicherungsprämien beeinflussen, da bestimmte Berufe ein höheres Risiko für Unfälle oder Berufsunfähigkeit mit sich bringen und somit höhere Präm **
-
Wie beeinflussen verschiedene Faktoren wie Alter, Gesundheitszustand und Beruf die Höhe der Versicherungsbeiträge in den Bereichen Krankenversicherung, Lebensversicherung und Berufsunfähigkeitsversicherung?
Die Höhe der Versicherungsbeiträge in den Bereichen Krankenversicherung, Lebensversicherung und Berufsunfähigkeitsversicherung wird maßgeblich von verschiedenen Faktoren beeinflusst. Das Alter einer Person spielt eine wichtige Rolle, da mit zunehmendem Alter das Risiko für Krankheiten und Todesfälle steigt, was sich auf die Beitragshöhe auswirkt. Der Gesundheitszustand einer Person ist ebenfalls entscheidend, da Vorerkrankungen das Risiko für die Versicherung erhöhen und somit die Beiträge erhöhen können. Der Beruf einer Person kann auch die Beitragshöhe beeinflussen, da risikoreichere Berufe wie beispielsweise Bauarbeiter höhere Beiträge zahlen müssen als Büroangestellte. **
Ähnliche Suchbegriffe für Richtlinien
-
Wie beeinflussen verschiedene Faktoren wie Alter, Gesundheitszustand und Beruf die Höhe der Versicherungsbeiträge in den Bereichen Krankenversicherung, Lebensversicherung und Berufsunfähigkeitsversicherung?
Die Höhe der Versicherungsbeiträge in den Bereichen Krankenversicherung, Lebensversicherung und Berufsunfähigkeitsversicherung wird maßgeblich von verschiedenen Faktoren beeinflusst. Das Alter einer Person spielt eine wichtige Rolle, da mit zunehmendem Alter das Risiko für Krankheiten und Todesfälle steigt. Der Gesundheitszustand einer Person ist ebenfalls entscheidend, da Vorerkrankungen das Risiko für die Versicherung erhöhen können. Der Beruf einer Person kann auch die Höhe der Beiträge beeinflussen, da bestimmte Berufe ein höheres Risiko für Unfälle oder Berufsunfähigkeit mit sich bringen können. Insgesamt werden die Versicherungsbeiträge individuell auf Basis dieser Faktoren kalkuliert, um das Risiko für die Vers **
-
Welche Versicherung ist gemeint: Hausratversicherung oder Haftpflichtversicherung?
Es ist nicht eindeutig, welche Versicherung gemeint ist, da sowohl die Hausratversicherung als auch die Haftpflichtversicherung für verschiedene Situationen relevant sein können. Die Hausratversicherung deckt Schäden an persönlichem Eigentum in der Wohnung oder im Haus ab, während die Haftpflichtversicherung Schäden abdeckt, die man anderen Personen zufügt. Es hängt also von der spezifischen Situation ab, um welche Versicherung es geht. **
-
Was ist der Unterschied zwischen einer Risikolebensversicherung und einer Berufsunfähigkeitsversicherung?
Eine Risikolebensversicherung zahlt im Todesfall des Versicherten eine vorher festgelegte Summe an die Hinterbliebenen aus. Eine Berufsunfähigkeitsversicherung zahlt eine monatliche Rente, wenn der Versicherte aufgrund gesundheitlicher Probleme seinen Beruf nicht mehr ausüben kann. Die Risikolebensversicherung sichert finanzielle Absicherung im Todesfall, während die Berufsunfähigkeitsversicherung bei dauerhafter Arbeitsunfähigkeit greift. **
-
Was sind die wichtigsten Unterschiede zwischen einer Risikolebensversicherung und einer Berufsunfähigkeitsversicherung?
Die Risikolebensversicherung zahlt im Todesfall des Versicherten eine vereinbarte Summe an die Hinterbliebenen aus, während die Berufsunfähigkeitsversicherung bei dauerhafter Berufsunfähigkeit des Versicherten eine monatliche Rente zahlt. Die Risikolebensversicherung sichert somit die Hinterbliebenen finanziell ab, während die Berufsunfähigkeitsversicherung den Versicherten selbst schützt. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.