Domain versicherungswerte.de kaufen?
Wir ziehen mit dem Projekt
versicherungswerte.de um.
Sind Sie am Kauf der Domain
versicherungswerte.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain versicherungswerte.de kaufen?
Wie beeinflussen verschiedene Faktoren wie Alter, Gesundheitszustand und Beruf die Höhe der Versicherungsprämien in den Bereichen Lebensversicherung, Krankenversicherung und Berufsunfähigkeitsversicherung?
Die Höhe der Versicherungsprämien in den Bereichen Lebensversicherung, Krankenversicherung und Berufsunfähigkeitsversicherung wird maßgeblich von verschiedenen Faktoren beeinflusst. Das Alter des Versicherten spielt eine wichtige Rolle, da mit zunehmendem Alter das Risiko für Krankheiten und Berufsunfähigkeit steigt. Der Gesundheitszustand ist ebenfalls entscheidend, da Personen mit Vorerkrankungen oder einem ungesunden Lebensstil in der Regel höhere Prämien zahlen müssen. Auch der Beruf des Versicherten kann die Prämienhöhe beeinflussen, da bestimmte Berufe ein höheres Risiko für Unfälle oder Berufsunfähigkeit mit sich bringen. **
Wie beeinflussen verschiedene Faktoren, wie Alter, Gesundheitszustand und Lebensstil, die Höhe der Versicherungsprämien in den Bereichen Krankenversicherung, Lebensversicherung und Berufsunfähigkeitsversicherung?
Die Höhe der Versicherungsprämien in den Bereichen Krankenversicherung, Lebensversicherung und Berufsunfähigkeitsversicherung wird maßgeblich von verschiedenen Faktoren beeinflusst. Das Alter einer Person spielt eine wichtige Rolle, da mit zunehmendem Alter das Risiko für Krankheiten und Todesfälle steigt, was sich auf die Prämien auswirkt. Der Gesundheitszustand einer Person ist ebenfalls entscheidend, da Vorerkrankungen das Risiko für die Versicherung erhöhen und somit die Prämien erhöhen können. Der Lebensstil einer Person, wie Rauchen, Alkoholkonsum und sportliche Aktivitäten, kann auch die Versicherungsprämien beeinflussen, da ein ungesunder Lebensstil das Risiko für Krankheiten und Berufsun **
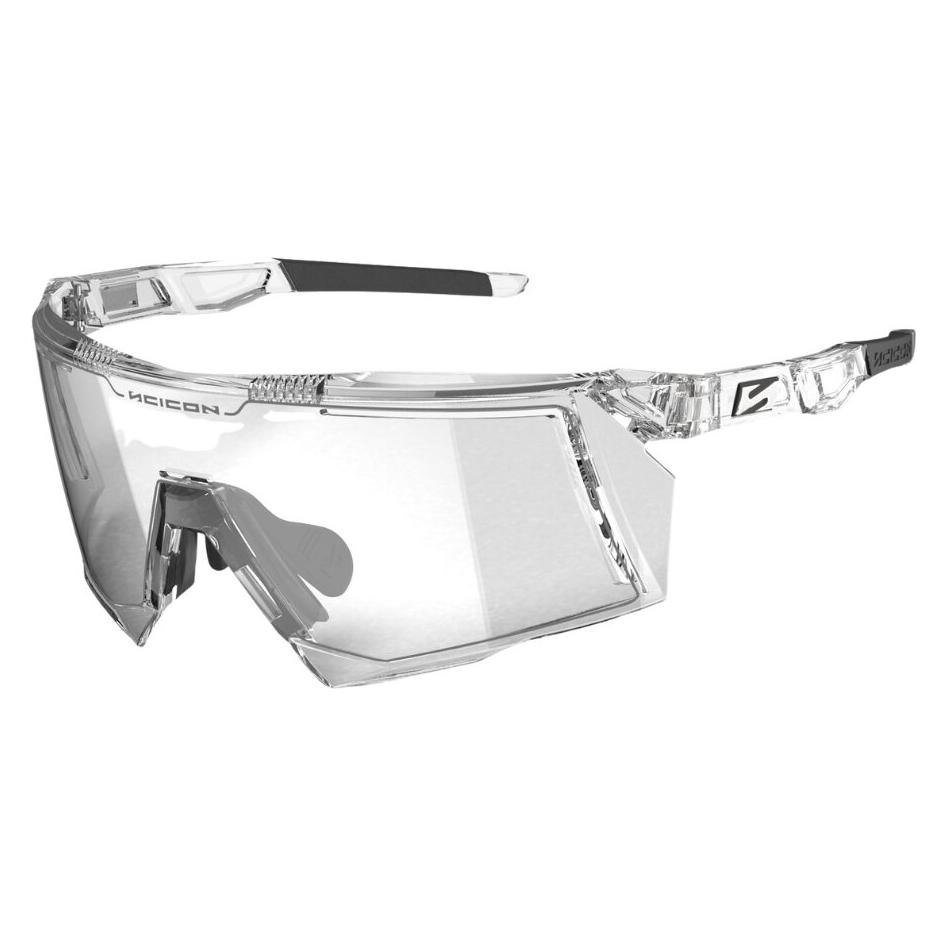
Ähnliche Suchbegriffe für Klar
Top-Angebote
Produkte zum Begriff Klar:
-
Bügelbrille Eris, schwarz/klar - schwarz/klarDie Schutzbrille ist für Brillenträger geeignet und bietet einen wichtigen Schutz für die Augen beispielsweise bei mechanischen Gefährdungen wie bei der Metallverarbeitung, bei Montagearbeiten und ähnlichen Anwendungen. Langfristige Sicherheit wird durch das kratz- und schlagfest beschichtete Glas erzielt. Durch ihre Bauform ist die Schutzbrille besonders für den Gebrauch durch Brillenträger geeignet. Die Schutzbrille ist universell einsetzbar, da sie sich mit ihren verstellbaren Bügellängen an die Kopfform des Trägers anpassen lässt.12,44 €*Versand: 4,94 €Sichere Weiterleitung zum Anbieter
-
Peha Wulstabdeckung ws/klar D 80.686 KLARAnzahl der Einheiten=1Montagerichtung=horizontal und vertikalAnzahl der Einheiten horizontal=1Anzahl der Einheiten vertikal=1Unterputzmontage=jaGeeignet für Unterflurkanaldose=neinGeeignet für Geräteeinbaukanal=jaGeeignet für Einbauinstallation=neinTextfeld/Beschriftungsfläche=neinWerkstoff=KunststoffWerkstoffgüte=ThermoplastHalogenfrei=jaOberflächenschutz=unbehandeltAusführung der Oberfläche=glänzendFarbe=sonstigeTransparent=neinMit Klappdeckel=jaSchutzart (IP)=IP20Befestigungsart=Klemm-/SchraubbefestigungBreite=85 mmHöhe=85 mm17,20 €*Versand: 5,99 €Sichere Weiterleitung zum Anbieter
-
Peha Wulstabdeckung rws/klar D 80.686.02 KLARAnzahl der Einheiten=1Montagerichtung=horizontal und vertikalAnzahl der Einheiten horizontal=1Anzahl der Einheiten vertikal=1Unterputzmontage=jaGeeignet für Unterflurkanaldose=neinGeeignet für Geräteeinbaukanal=jaGeeignet für Einbauinstallation=neinTextfeld/Beschriftungsfläche=neinWerkstoff=KunststoffWerkstoffgüte=ThermoplastHalogenfrei=jaOberflächenschutz=unbehandeltAusführung der Oberfläche=glänzendFarbe=weißRAL-Nummer (ähnlich)=9010Transparent=neinMit Klappdeckel=jaSchutzart (IP)=IP20Befestigungsart=Klemm-/SchraubbefestigungBreite=85 mmHöhe=85 mm17,20 €*Versand: 5,99 €Sichere Weiterleitung zum Anbieter
-
Klar - FleckensalzKLAR Fleckensalz setzt aktiven Sauerstoff frei und hilft so, hartnäckige Flecken zu entfernen. Regelmäßig bei weißer Wäsche eingesetzt, hilft KLAR Fleckensalz dem Grauschleier vorzubeugen. In der Geschirrspülmaschine hilft das KLAR Fleckensalz Kaffee- und Teerückstände zu entfernen.3,47 €*Versand: 4,90 €Sichere Weiterleitung zum Anbieter


-
Wie beeinflussen verschiedene Faktoren wie Alter, Gesundheitszustand und Beruf die Höhe der Versicherungsprämien in den Bereichen Lebensversicherung, Krankenversicherung und Berufsunfähigkeitsversicherung?
Die Höhe der Versicherungsprämien in den Bereichen Lebensversicherung, Krankenversicherung und Berufsunfähigkeitsversicherung wird maßgeblich von verschiedenen Faktoren beeinflusst. Das Alter einer Person spielt eine wichtige Rolle, da mit zunehmendem Alter das Risiko für Krankheiten und Berufsunfähigkeit steigt, was sich auf die Prämien auswirkt. Der Gesundheitszustand einer Person ist ebenfalls entscheidend, da Personen mit Vorerkrankungen oder einem schlechten Gesundheitszustand in der Regel höhere Prämien zahlen müssen. Der Beruf einer Person kann auch die Höhe der Versicherungsprämien beeinflussen, da bestimmte Berufe ein höheres Risiko für Unfälle oder Berufsunfähigkeit mit sich bringen und somit höhere Präm **
-
Wie beeinflussen verschiedene Faktoren wie Alter, Gesundheitszustand und Beruf die Höhe der Versicherungsbeiträge in den Bereichen Krankenversicherung, Lebensversicherung und Berufsunfähigkeitsversicherung?
Die Höhe der Versicherungsbeiträge in den Bereichen Krankenversicherung, Lebensversicherung und Berufsunfähigkeitsversicherung wird maßgeblich von verschiedenen Faktoren beeinflusst. Das Alter einer Person spielt eine wichtige Rolle, da mit zunehmendem Alter das Risiko für Krankheiten und Todesfälle steigt, was sich auf die Beitragshöhe auswirkt. Der Gesundheitszustand einer Person ist ebenfalls entscheidend, da Vorerkrankungen das Risiko für die Versicherung erhöhen und somit die Beiträge erhöhen können. Der Beruf einer Person kann auch die Beitragshöhe beeinflussen, da risikoreichere Berufe wie beispielsweise Bauarbeiter höhere Beiträge zahlen müssen als Büroangestellte. **
-
Wie beeinflussen verschiedene Faktoren wie Alter, Gesundheitszustand und Beruf die Höhe der Versicherungsbeiträge in den Bereichen Krankenversicherung, Lebensversicherung und Berufsunfähigkeitsversicherung?
Die Höhe der Versicherungsbeiträge in den Bereichen Krankenversicherung, Lebensversicherung und Berufsunfähigkeitsversicherung wird maßgeblich von verschiedenen Faktoren beeinflusst. Das Alter einer Person spielt eine wichtige Rolle, da mit zunehmendem Alter das Risiko für Krankheiten und Todesfälle steigt. Der Gesundheitszustand einer Person ist ebenfalls entscheidend, da Vorerkrankungen das Risiko für die Versicherung erhöhen können. Der Beruf einer Person kann auch die Höhe der Beiträge beeinflussen, da bestimmte Berufe ein höheres Risiko für Unfälle oder Berufsunfähigkeit mit sich bringen können. Insgesamt werden die Versicherungsbeiträge individuell auf Basis dieser Faktoren kalkuliert, um das Risiko für die Vers **
-
Welche Versicherung ist gemeint: Hausratversicherung oder Haftpflichtversicherung?
Es ist nicht eindeutig, welche Versicherung gemeint ist, da sowohl die Hausratversicherung als auch die Haftpflichtversicherung für verschiedene Situationen relevant sein können. Die Hausratversicherung deckt Schäden an persönlichem Eigentum in der Wohnung oder im Haus ab, während die Haftpflichtversicherung Schäden abdeckt, die man anderen Personen zufügt. Es hängt also von der spezifischen Situation ab, um welche Versicherung es geht. **

Was ist der Unterschied zwischen einer Risikolebensversicherung und einer Berufsunfähigkeitsversicherung?
Eine Risikolebensversicherung zahlt im Todesfall des Versicherten eine vorher festgelegte Summe an die Hinterbliebenen aus. Eine Berufsunfähigkeitsversicherung zahlt eine monatliche Rente, wenn der Versicherte aufgrund gesundheitlicher Probleme seinen Beruf nicht mehr ausüben kann. Die Risikolebensversicherung sichert finanzielle Absicherung im Todesfall, während die Berufsunfähigkeitsversicherung bei dauerhafter Arbeitsunfähigkeit greift. **
Was sind die wichtigsten Unterschiede zwischen einer Risikolebensversicherung und einer Berufsunfähigkeitsversicherung?
Die Risikolebensversicherung zahlt im Todesfall des Versicherten eine vereinbarte Summe an die Hinterbliebenen aus, während die Berufsunfähigkeitsversicherung bei dauerhafter Berufsunfähigkeit des Versicherten eine monatliche Rente zahlt. Die Risikolebensversicherung sichert somit die Hinterbliebenen finanziell ab, während die Berufsunfähigkeitsversicherung den Versicherten selbst schützt. **
Top-Angebote
Produkte zum Begriff Klar:
-
Bügelbrille Rana, schwarz/klar - schwarz/klarDiese Bügelbrille eignet sich als Schutz für die Augen und kann branchenübergreifend sowie wegen ihres modernen Designs auch in der Freizeit genutzt werden. Einen hohen Schutzfaktor erreicht die Brille durch das erweiterte und umhüllende Glas, die eine gute Abdeckung der Augenpartie und der Wangen bewirkt. Daher ist das Produkt auch bei Fräs-, Dreh- oder Schleifarbeiten einsetzbar. Für ausreichenden Tragekomfort wurden die Nasenfinger aus besonders weichem Material hergestellt. Die Gläser sind antischlagbeschichtet und kratzfest.10,70 €*Versand: 4,94 €Sichere Weiterleitung zum Anbieter
-
Bügelbrille Eris, schwarz/klar - schwarz/klarDie Schutzbrille ist für Brillenträger geeignet und bietet einen wichtigen Schutz für die Augen beispielsweise bei mechanischen Gefährdungen wie bei der Metallverarbeitung, bei Montagearbeiten und ähnlichen Anwendungen. Langfristige Sicherheit wird durch das kratz- und schlagfest beschichtete Glas erzielt. Durch ihre Bauform ist die Schutzbrille besonders für den Gebrauch durch Brillenträger geeignet. Die Schutzbrille ist universell einsetzbar, da sie sich mit ihren verstellbaren Bügellängen an die Kopfform des Trägers anpassen lässt.12,44 €*Versand: 4,94 €Sichere Weiterleitung zum Anbieter
-
Peha Wulstabdeckung ws/klar D 80.686 KLARAnzahl der Einheiten=1Montagerichtung=horizontal und vertikalAnzahl der Einheiten horizontal=1Anzahl der Einheiten vertikal=1Unterputzmontage=jaGeeignet für Unterflurkanaldose=neinGeeignet für Geräteeinbaukanal=jaGeeignet für Einbauinstallation=neinTextfeld/Beschriftungsfläche=neinWerkstoff=KunststoffWerkstoffgüte=ThermoplastHalogenfrei=jaOberflächenschutz=unbehandeltAusführung der Oberfläche=glänzendFarbe=sonstigeTransparent=neinMit Klappdeckel=jaSchutzart (IP)=IP20Befestigungsart=Klemm-/SchraubbefestigungBreite=85 mmHöhe=85 mm17,20 €*Versand: 5,99 €Sichere Weiterleitung zum Anbieter
-
Wie beeinflussen verschiedene Faktoren wie Alter, Gesundheitszustand und Beruf die Höhe der Versicherungsprämien in den Bereichen Lebensversicherung, Krankenversicherung und Berufsunfähigkeitsversicherung?
Die Höhe der Versicherungsprämien in den Bereichen Lebensversicherung, Krankenversicherung und Berufsunfähigkeitsversicherung wird maßgeblich von verschiedenen Faktoren beeinflusst. Das Alter des Versicherten spielt eine wichtige Rolle, da mit zunehmendem Alter das Risiko für Krankheiten und Berufsunfähigkeit steigt. Der Gesundheitszustand ist ebenfalls entscheidend, da Personen mit Vorerkrankungen oder einem ungesunden Lebensstil in der Regel höhere Prämien zahlen müssen. Auch der Beruf des Versicherten kann die Prämienhöhe beeinflussen, da bestimmte Berufe ein höheres Risiko für Unfälle oder Berufsunfähigkeit mit sich bringen. **
-
Wie beeinflussen verschiedene Faktoren, wie Alter, Gesundheitszustand und Lebensstil, die Höhe der Versicherungsprämien in den Bereichen Krankenversicherung, Lebensversicherung und Berufsunfähigkeitsversicherung?
Die Höhe der Versicherungsprämien in den Bereichen Krankenversicherung, Lebensversicherung und Berufsunfähigkeitsversicherung wird maßgeblich von verschiedenen Faktoren beeinflusst. Das Alter einer Person spielt eine wichtige Rolle, da mit zunehmendem Alter das Risiko für Krankheiten und Todesfälle steigt, was sich auf die Prämien auswirkt. Der Gesundheitszustand einer Person ist ebenfalls entscheidend, da Vorerkrankungen das Risiko für die Versicherung erhöhen und somit die Prämien erhöhen können. Der Lebensstil einer Person, wie Rauchen, Alkoholkonsum und sportliche Aktivitäten, kann auch die Versicherungsprämien beeinflussen, da ein ungesunder Lebensstil das Risiko für Krankheiten und Berufsun **
-
Wie beeinflussen verschiedene Faktoren wie Alter, Gesundheitszustand und Beruf die Höhe der Versicherungsprämien in den Bereichen Lebensversicherung, Krankenversicherung und Berufsunfähigkeitsversicherung?
Die Höhe der Versicherungsprämien in den Bereichen Lebensversicherung, Krankenversicherung und Berufsunfähigkeitsversicherung wird maßgeblich von verschiedenen Faktoren beeinflusst. Das Alter einer Person spielt eine wichtige Rolle, da mit zunehmendem Alter das Risiko für Krankheiten und Berufsunfähigkeit steigt, was sich auf die Prämien auswirkt. Der Gesundheitszustand einer Person ist ebenfalls entscheidend, da Personen mit Vorerkrankungen oder einem schlechten Gesundheitszustand in der Regel höhere Prämien zahlen müssen. Der Beruf einer Person kann auch die Höhe der Versicherungsprämien beeinflussen, da bestimmte Berufe ein höheres Risiko für Unfälle oder Berufsunfähigkeit mit sich bringen und somit höhere Präm **
-
Wie beeinflussen verschiedene Faktoren wie Alter, Gesundheitszustand und Beruf die Höhe der Versicherungsbeiträge in den Bereichen Krankenversicherung, Lebensversicherung und Berufsunfähigkeitsversicherung?
Die Höhe der Versicherungsbeiträge in den Bereichen Krankenversicherung, Lebensversicherung und Berufsunfähigkeitsversicherung wird maßgeblich von verschiedenen Faktoren beeinflusst. Das Alter einer Person spielt eine wichtige Rolle, da mit zunehmendem Alter das Risiko für Krankheiten und Todesfälle steigt, was sich auf die Beitragshöhe auswirkt. Der Gesundheitszustand einer Person ist ebenfalls entscheidend, da Vorerkrankungen das Risiko für die Versicherung erhöhen und somit die Beiträge erhöhen können. Der Beruf einer Person kann auch die Beitragshöhe beeinflussen, da risikoreichere Berufe wie beispielsweise Bauarbeiter höhere Beiträge zahlen müssen als Büroangestellte. **
Ähnliche Suchbegriffe für Klar
-
Peha Wulstabdeckung rws/klar D 80.686.02 KLARAnzahl der Einheiten=1Montagerichtung=horizontal und vertikalAnzahl der Einheiten horizontal=1Anzahl der Einheiten vertikal=1Unterputzmontage=jaGeeignet für Unterflurkanaldose=neinGeeignet für Geräteeinbaukanal=jaGeeignet für Einbauinstallation=neinTextfeld/Beschriftungsfläche=neinWerkstoff=KunststoffWerkstoffgüte=ThermoplastHalogenfrei=jaOberflächenschutz=unbehandeltAusführung der Oberfläche=glänzendFarbe=weißRAL-Nummer (ähnlich)=9010Transparent=neinMit Klappdeckel=jaSchutzart (IP)=IP20Befestigungsart=Klemm-/SchraubbefestigungBreite=85 mmHöhe=85 mm17,20 €*Versand: 5,99 €Sichere Weiterleitung zum Anbieter
-
Klar - FleckensalzKLAR Fleckensalz setzt aktiven Sauerstoff frei und hilft so, hartnäckige Flecken zu entfernen. Regelmäßig bei weißer Wäsche eingesetzt, hilft KLAR Fleckensalz dem Grauschleier vorzubeugen. In der Geschirrspülmaschine hilft das KLAR Fleckensalz Kaffee- und Teerückstände zu entfernen.3,47 €*Versand: 4,90 €Sichere Weiterleitung zum Anbieter
-
BerufsunfähigkeitsversicherungBerufsunfähigkeitsversicherung , BUV 2022 | BUZ 2022 | BUV-AU | VVG | Steuern | SozialR , Tagfahrleuchten > Beleuchtung , Auflage: 2. Auflage, Erscheinungsjahr: 20240507, Produktform: Leinen, Redaktion: Ernst, Michael-A.~Rogler, Jens, Edition: NED, Auflage: 24002, Auflage/Ausgabe: 2. Auflage, Seitenzahl/Blattzahl: 1228, Keyword: Arbeitsunfähigkeit; BUV; BUV 2022; BUV-AU; BUZ 2022; Berufsunfähigkeits-Versicherung; Berufsunfähigkeitsversicherung; Case law; Deutschland; Germany; Inability to work; Insurance Contract Act; Kommentar; Muster-Vertragsbedingungen; Nomos; Rechtsprechung; Supplementary conditions; VVG; Versicherungspraxis; Versicherungsrecht; Versicherungssteuer; Zusatzbedingungen; commentary; disability insurance; insurance law; insurance practice; insurance tax; model contract conditions, Fachschema: Handelsrecht~Unternehmensrecht~Versicherung - Versicherungskaufmann~Wettbewerbsrecht - Wettbewerbssache~Wirtschaftsgesetz~Wirtschaftsrecht~Jurisprudenz~Recht / Rechtswissenschaft~Rechtswissenschaft, Fachkategorie: Gesellschafts-, Handels- und Wettbewerbsrecht, allgemein~Rechtswissenschaft, allgemein, Warengruppe: HC/Handels- und Wirtschaftsrecht, Arbeitsrecht, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Blätteranzahl: 1228 Blätter, Länge: 211, Breite: 142, Höhe: 58, Gewicht: 1107, Produktform: Gebunden, Genre: Sozialwissenschaften/Recht/Wirtschaft,179,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wie beeinflussen verschiedene Faktoren wie Alter, Gesundheitszustand und Beruf die Höhe der Versicherungsbeiträge in den Bereichen Krankenversicherung, Lebensversicherung und Berufsunfähigkeitsversicherung?
Die Höhe der Versicherungsbeiträge in den Bereichen Krankenversicherung, Lebensversicherung und Berufsunfähigkeitsversicherung wird maßgeblich von verschiedenen Faktoren beeinflusst. Das Alter einer Person spielt eine wichtige Rolle, da mit zunehmendem Alter das Risiko für Krankheiten und Todesfälle steigt. Der Gesundheitszustand einer Person ist ebenfalls entscheidend, da Vorerkrankungen das Risiko für die Versicherung erhöhen können. Der Beruf einer Person kann auch die Höhe der Beiträge beeinflussen, da bestimmte Berufe ein höheres Risiko für Unfälle oder Berufsunfähigkeit mit sich bringen können. Insgesamt werden die Versicherungsbeiträge individuell auf Basis dieser Faktoren kalkuliert, um das Risiko für die Vers **
-
Welche Versicherung ist gemeint: Hausratversicherung oder Haftpflichtversicherung?
Es ist nicht eindeutig, welche Versicherung gemeint ist, da sowohl die Hausratversicherung als auch die Haftpflichtversicherung für verschiedene Situationen relevant sein können. Die Hausratversicherung deckt Schäden an persönlichem Eigentum in der Wohnung oder im Haus ab, während die Haftpflichtversicherung Schäden abdeckt, die man anderen Personen zufügt. Es hängt also von der spezifischen Situation ab, um welche Versicherung es geht. **
-
Was ist der Unterschied zwischen einer Risikolebensversicherung und einer Berufsunfähigkeitsversicherung?
Eine Risikolebensversicherung zahlt im Todesfall des Versicherten eine vorher festgelegte Summe an die Hinterbliebenen aus. Eine Berufsunfähigkeitsversicherung zahlt eine monatliche Rente, wenn der Versicherte aufgrund gesundheitlicher Probleme seinen Beruf nicht mehr ausüben kann. Die Risikolebensversicherung sichert finanzielle Absicherung im Todesfall, während die Berufsunfähigkeitsversicherung bei dauerhafter Arbeitsunfähigkeit greift. **
-
Was sind die wichtigsten Unterschiede zwischen einer Risikolebensversicherung und einer Berufsunfähigkeitsversicherung?
Die Risikolebensversicherung zahlt im Todesfall des Versicherten eine vereinbarte Summe an die Hinterbliebenen aus, während die Berufsunfähigkeitsversicherung bei dauerhafter Berufsunfähigkeit des Versicherten eine monatliche Rente zahlt. Die Risikolebensversicherung sichert somit die Hinterbliebenen finanziell ab, während die Berufsunfähigkeitsversicherung den Versicherten selbst schützt. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.