Domain versicherungswerte.de kaufen?
Wir ziehen mit dem Projekt
versicherungswerte.de um.
Sind Sie am Kauf der Domain
versicherungswerte.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain versicherungswerte.de kaufen?
Wer zahlt Krankenversicherung bei ALG 1?
Wer zahlt Krankenversicherung bei ALG 1? Die Krankenversicherung bei ALG 1 wird in der Regel vom Arbeitsamt übernommen. Das bedeutet, dass die Beiträge zur Krankenversicherung während des Bezugs von Arbeitslosengeld 1 vom Arbeitsamt getragen werden. Es ist wichtig, dass man sich rechtzeitig bei der Krankenkasse arbeitslos meldet, damit die Beiträge übernommen werden können. Es gibt jedoch auch Ausnahmen, bei denen man selbst für die Krankenversicherung aufkommen muss, zum Beispiel wenn man vorher privat versichert war. **
Wie beeinflussen verschiedene Faktoren wie Alter, Gesundheitszustand und Beruf die Höhe der Versicherungsprämien in den Bereichen Lebensversicherung, Krankenversicherung und Berufsunfähigkeitsversicherung?
Die Höhe der Versicherungsprämien in den Bereichen Lebensversicherung, Krankenversicherung und Berufsunfähigkeitsversicherung wird maßgeblich von verschiedenen Faktoren beeinflusst. Das Alter des Versicherten spielt eine wichtige Rolle, da mit zunehmendem Alter das Risiko für Krankheiten und Berufsunfähigkeit steigt. Der Gesundheitszustand ist ebenfalls entscheidend, da Personen mit Vorerkrankungen oder einem ungesunden Lebensstil in der Regel höhere Prämien zahlen müssen. Auch der Beruf des Versicherten kann die Prämienhöhe beeinflussen, da bestimmte Berufe ein höheres Risiko für Unfälle oder Berufsunfähigkeit mit sich bringen. **

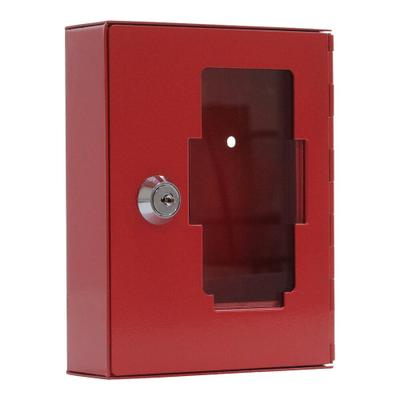
Ähnliche Suchbegriffe für Rottner-Notschlüsselkasten-NSK-1
Top-Angebote
Produkte zum Begriff Rottner-Notschlüsselkasten-NSK-1:
-
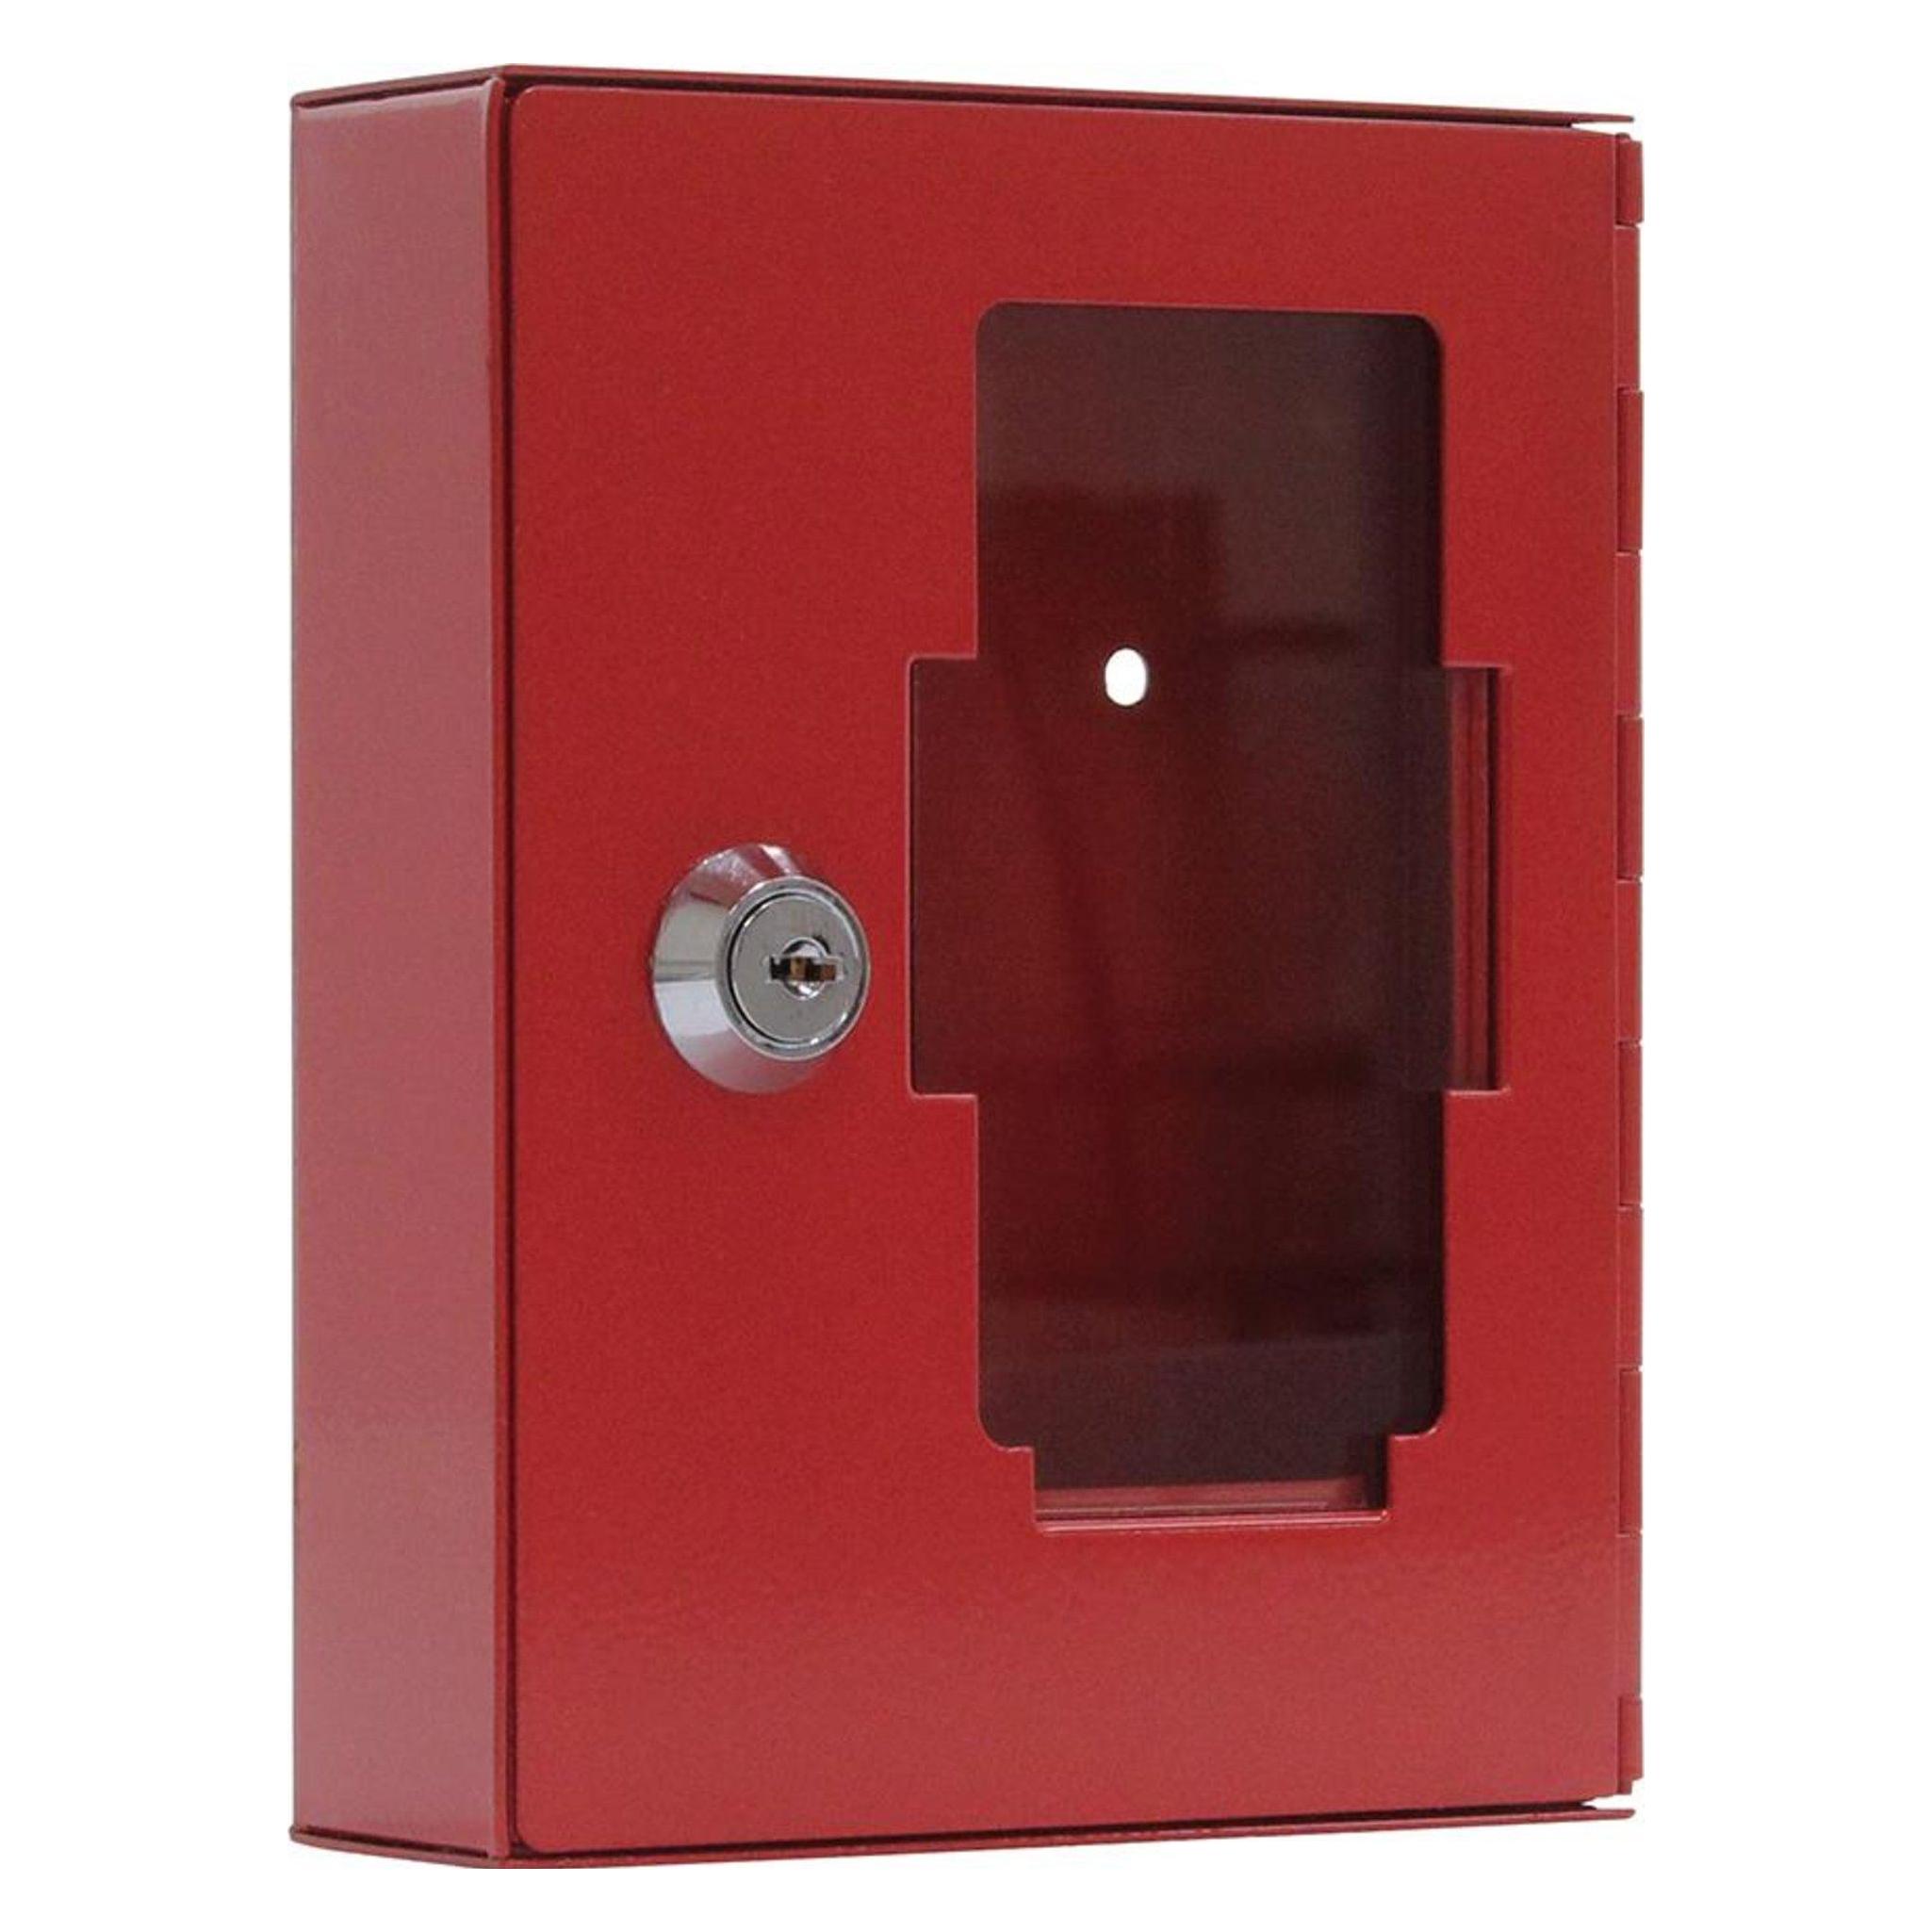
Rottner Notschlüsselkasten NSK 1, Zylinderschloss, mit Klöppel, für 1 Schlüssel, B 120 x T 38 x H 150 mm, Stahl, rotDie Rottner Notschlüsselkasten der NS-Serie sind speziell für den Einsatz in Notfallsituationen konzipiert und gewährleisten den schnellen Zugriff auf wichtige Schlüssel. Ob für Rettungskräfte, Feuerwehr oder Polizei – mit der robusten Stahlkonstruktion und der einfach ersetzbaren Glasscheibe sind sie perfekt geeignet, um im Ernstfall sofort einsatzbereit zu sein. Beide Modelle sind rot lackiert und mit einem Zylinderschloss ausgestattet, das mit zwei Schlüsseln geliefert wird. Der Unterschied liegt in der Handhabung: Das Modell NSK 1 ist mit einem Klöppel ausgestattet, während die NS 1-Version ohne Klöppel auskommt. Die praktischen Haken ermöglichen eine geordnete Aufbewahrung, und das Montagematerial für die Wandmontage ist bereits im Lieferumfang enthalten. Wichtige Details: * Material: Stahlgehäuse, rot lackiert * Zylinderschloss inkl. 2 Schlüssel * 1 Haken zur Schlüsselaufbewahrung * Modelle: * NS 1: Ohne Klöppel, Glasscheibe muss eingeschlagen werden * NSK 1: Mit Klöppel, zum Einschlagen der Glasscheibe * Glasscheibe leicht ersetzbar * Inklusive Montagematerial für Wandmontage * Praktisch und zuverlässig in Notfallsituationen26,17 €*Versand: 5,89 €Sichere Weiterleitung zum Anbieter


-
Wie beeinflussen verschiedene Faktoren, wie Alter, Gesundheitszustand und Lebensstil, die Höhe der Versicherungsprämien in den Bereichen Krankenversicherung, Lebensversicherung und Berufsunfähigkeitsversicherung?
Die Höhe der Versicherungsprämien in den Bereichen Krankenversicherung, Lebensversicherung und Berufsunfähigkeitsversicherung wird maßgeblich von verschiedenen Faktoren beeinflusst. Das Alter einer Person spielt eine wichtige Rolle, da mit zunehmendem Alter das Risiko für Krankheiten und Todesfälle steigt, was sich auf die Prämien auswirkt. Der Gesundheitszustand einer Person ist ebenfalls entscheidend, da Vorerkrankungen das Risiko für die Versicherung erhöhen und somit die Prämien erhöhen können. Der Lebensstil einer Person, wie Rauchen, Alkoholkonsum und sportliche Aktivitäten, kann auch die Versicherungsprämien beeinflussen, da ein ungesunder Lebensstil das Risiko für Krankheiten und Berufsun **
-
Wie beeinflussen verschiedene Faktoren wie Alter, Gesundheitszustand und Beruf die Höhe der Versicherungsprämien in den Bereichen Lebensversicherung, Krankenversicherung und Berufsunfähigkeitsversicherung?
Die Höhe der Versicherungsprämien in den Bereichen Lebensversicherung, Krankenversicherung und Berufsunfähigkeitsversicherung wird maßgeblich von verschiedenen Faktoren beeinflusst. Das Alter einer Person spielt eine wichtige Rolle, da mit zunehmendem Alter das Risiko für Krankheiten und Berufsunfähigkeit steigt, was sich auf die Prämien auswirkt. Der Gesundheitszustand einer Person ist ebenfalls entscheidend, da Personen mit Vorerkrankungen oder einem schlechten Gesundheitszustand in der Regel höhere Prämien zahlen müssen. Der Beruf einer Person kann auch die Höhe der Versicherungsprämien beeinflussen, da bestimmte Berufe ein höheres Risiko für Unfälle oder Berufsunfähigkeit mit sich bringen und somit höhere Präm **
-
Wie beeinflussen verschiedene Faktoren wie Alter, Gesundheitszustand und Beruf die Höhe der Versicherungsbeiträge in den Bereichen Krankenversicherung, Lebensversicherung und Berufsunfähigkeitsversicherung?
Die Höhe der Versicherungsbeiträge in den Bereichen Krankenversicherung, Lebensversicherung und Berufsunfähigkeitsversicherung wird maßgeblich von verschiedenen Faktoren beeinflusst. Das Alter einer Person spielt eine wichtige Rolle, da mit zunehmendem Alter das Risiko für Krankheiten und Todesfälle steigt, was sich auf die Beitragshöhe auswirkt. Der Gesundheitszustand einer Person ist ebenfalls entscheidend, da Vorerkrankungen das Risiko für die Versicherung erhöhen und somit die Beiträge erhöhen können. Der Beruf einer Person kann auch die Beitragshöhe beeinflussen, da risikoreichere Berufe wie beispielsweise Bauarbeiter höhere Beiträge zahlen müssen als Büroangestellte. **
-
Wie beeinflussen verschiedene Faktoren wie Alter, Gesundheitszustand und Beruf die Höhe der Versicherungsbeiträge in den Bereichen Krankenversicherung, Lebensversicherung und Berufsunfähigkeitsversicherung?
Die Höhe der Versicherungsbeiträge in den Bereichen Krankenversicherung, Lebensversicherung und Berufsunfähigkeitsversicherung wird maßgeblich von verschiedenen Faktoren beeinflusst. Das Alter einer Person spielt eine wichtige Rolle, da mit zunehmendem Alter das Risiko für Krankheiten und Todesfälle steigt. Der Gesundheitszustand einer Person ist ebenfalls entscheidend, da Vorerkrankungen das Risiko für die Versicherung erhöhen können. Der Beruf einer Person kann auch die Höhe der Beiträge beeinflussen, da bestimmte Berufe ein höheres Risiko für Unfälle oder Berufsunfähigkeit mit sich bringen können. Insgesamt werden die Versicherungsbeiträge individuell auf Basis dieser Faktoren kalkuliert, um das Risiko für die Vers **


Welche Versicherung ist gemeint: Hausratversicherung oder Haftpflichtversicherung?
Es ist nicht eindeutig, welche Versicherung gemeint ist, da sowohl die Hausratversicherung als auch die Haftpflichtversicherung für verschiedene Situationen relevant sein können. Die Hausratversicherung deckt Schäden an persönlichem Eigentum in der Wohnung oder im Haus ab, während die Haftpflichtversicherung Schäden abdeckt, die man anderen Personen zufügt. Es hängt also von der spezifischen Situation ab, um welche Versicherung es geht. **
Was ist der Unterschied zwischen einer Risikolebensversicherung und einer Berufsunfähigkeitsversicherung?
Eine Risikolebensversicherung zahlt im Todesfall des Versicherten eine vorher festgelegte Summe an die Hinterbliebenen aus. Eine Berufsunfähigkeitsversicherung zahlt eine monatliche Rente, wenn der Versicherte aufgrund gesundheitlicher Probleme seinen Beruf nicht mehr ausüben kann. Die Risikolebensversicherung sichert finanzielle Absicherung im Todesfall, während die Berufsunfähigkeitsversicherung bei dauerhafter Arbeitsunfähigkeit greift. **
Top-Angebote
Produkte zum Begriff Rottner-Notschlüsselkasten-NSK-1:
-
Rottner Notschlüsselkasten NS 1 ohne Klöppel ZylinderschlossSicherheitsmerkmale: Im Notfall - wenn es schnell gehen muss - den Schlüssel griffbereit Stahlgehäuse - rot lackiert Montagematerial inklusive sperrt mit Zylinderschloss, Schlüssel zweifach ein Haken für den Schlüssel Sonderausstattung: Modell gibt...25,63 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Rottner Notschlüsselkasten NSK 1, Zylinderschloss, mit Klöppel, für 1 Schlüssel, B 120 x T 38 x H 150 mm, Stahl, rotDie Rottner Notschlüsselkasten der NS-Serie sind speziell für den Einsatz in Notfallsituationen konzipiert und gewährleisten den schnellen Zugriff auf wichtige Schlüssel. Ob für Rettungskräfte, Feuerwehr oder Polizei – mit der robusten Stahlkonstruktion und der einfach ersetzbaren Glasscheibe sind sie perfekt geeignet, um im Ernstfall sofort einsatzbereit zu sein. Beide Modelle sind rot lackiert und mit einem Zylinderschloss ausgestattet, das mit zwei Schlüsseln geliefert wird. Der Unterschied liegt in der Handhabung: Das Modell NSK 1 ist mit einem Klöppel ausgestattet, während die NS 1-Version ohne Klöppel auskommt. Die praktischen Haken ermöglichen eine geordnete Aufbewahrung, und das Montagematerial für die Wandmontage ist bereits im Lieferumfang enthalten. Wichtige Details: * Material: Stahlgehäuse, rot lackiert * Zylinderschloss inkl. 2 Schlüssel * 1 Haken zur Schlüsselaufbewahrung * Modelle: * NS 1: Ohne Klöppel, Glasscheibe muss eingeschlagen werden * NSK 1: Mit Klöppel, zum Einschlagen der Glasscheibe * Glasscheibe leicht ersetzbar * Inklusive Montagematerial für Wandmontage * Praktisch und zuverlässig in Notfallsituationen26,17 €*Versand: 5,89 €Sichere Weiterleitung zum Anbieter
-
Wer zahlt Krankenversicherung bei ALG 1?
Wer zahlt Krankenversicherung bei ALG 1? Die Krankenversicherung bei ALG 1 wird in der Regel vom Arbeitsamt übernommen. Das bedeutet, dass die Beiträge zur Krankenversicherung während des Bezugs von Arbeitslosengeld 1 vom Arbeitsamt getragen werden. Es ist wichtig, dass man sich rechtzeitig bei der Krankenkasse arbeitslos meldet, damit die Beiträge übernommen werden können. Es gibt jedoch auch Ausnahmen, bei denen man selbst für die Krankenversicherung aufkommen muss, zum Beispiel wenn man vorher privat versichert war. **
-
Wie beeinflussen verschiedene Faktoren wie Alter, Gesundheitszustand und Beruf die Höhe der Versicherungsprämien in den Bereichen Lebensversicherung, Krankenversicherung und Berufsunfähigkeitsversicherung?
Die Höhe der Versicherungsprämien in den Bereichen Lebensversicherung, Krankenversicherung und Berufsunfähigkeitsversicherung wird maßgeblich von verschiedenen Faktoren beeinflusst. Das Alter des Versicherten spielt eine wichtige Rolle, da mit zunehmendem Alter das Risiko für Krankheiten und Berufsunfähigkeit steigt. Der Gesundheitszustand ist ebenfalls entscheidend, da Personen mit Vorerkrankungen oder einem ungesunden Lebensstil in der Regel höhere Prämien zahlen müssen. Auch der Beruf des Versicherten kann die Prämienhöhe beeinflussen, da bestimmte Berufe ein höheres Risiko für Unfälle oder Berufsunfähigkeit mit sich bringen. **
-
Wie beeinflussen verschiedene Faktoren, wie Alter, Gesundheitszustand und Lebensstil, die Höhe der Versicherungsprämien in den Bereichen Krankenversicherung, Lebensversicherung und Berufsunfähigkeitsversicherung?
Die Höhe der Versicherungsprämien in den Bereichen Krankenversicherung, Lebensversicherung und Berufsunfähigkeitsversicherung wird maßgeblich von verschiedenen Faktoren beeinflusst. Das Alter einer Person spielt eine wichtige Rolle, da mit zunehmendem Alter das Risiko für Krankheiten und Todesfälle steigt, was sich auf die Prämien auswirkt. Der Gesundheitszustand einer Person ist ebenfalls entscheidend, da Vorerkrankungen das Risiko für die Versicherung erhöhen und somit die Prämien erhöhen können. Der Lebensstil einer Person, wie Rauchen, Alkoholkonsum und sportliche Aktivitäten, kann auch die Versicherungsprämien beeinflussen, da ein ungesunder Lebensstil das Risiko für Krankheiten und Berufsun **
-
Wie beeinflussen verschiedene Faktoren wie Alter, Gesundheitszustand und Beruf die Höhe der Versicherungsprämien in den Bereichen Lebensversicherung, Krankenversicherung und Berufsunfähigkeitsversicherung?
Die Höhe der Versicherungsprämien in den Bereichen Lebensversicherung, Krankenversicherung und Berufsunfähigkeitsversicherung wird maßgeblich von verschiedenen Faktoren beeinflusst. Das Alter einer Person spielt eine wichtige Rolle, da mit zunehmendem Alter das Risiko für Krankheiten und Berufsunfähigkeit steigt, was sich auf die Prämien auswirkt. Der Gesundheitszustand einer Person ist ebenfalls entscheidend, da Personen mit Vorerkrankungen oder einem schlechten Gesundheitszustand in der Regel höhere Prämien zahlen müssen. Der Beruf einer Person kann auch die Höhe der Versicherungsprämien beeinflussen, da bestimmte Berufe ein höheres Risiko für Unfälle oder Berufsunfähigkeit mit sich bringen und somit höhere Präm **
Ähnliche Suchbegriffe für Rottner-Notschlüsselkasten-NSK-1
-
BerufsunfähigkeitsversicherungBerufsunfähigkeitsversicherung , BUV 2022 | BUZ 2022 | BUV-AU | VVG | Steuern | SozialR , Tagfahrleuchten > Beleuchtung , Auflage: 2. Auflage, Erscheinungsjahr: 20240507, Produktform: Leinen, Redaktion: Ernst, Michael-A.~Rogler, Jens, Edition: NED, Auflage: 24002, Auflage/Ausgabe: 2. Auflage, Seitenzahl/Blattzahl: 1228, Keyword: Arbeitsunfähigkeit; BUV; BUV 2022; BUV-AU; BUZ 2022; Berufsunfähigkeits-Versicherung; Berufsunfähigkeitsversicherung; Case law; Deutschland; Germany; Inability to work; Insurance Contract Act; Kommentar; Muster-Vertragsbedingungen; Nomos; Rechtsprechung; Supplementary conditions; VVG; Versicherungspraxis; Versicherungsrecht; Versicherungssteuer; Zusatzbedingungen; commentary; disability insurance; insurance law; insurance practice; insurance tax; model contract conditions, Fachschema: Handelsrecht~Unternehmensrecht~Versicherung - Versicherungskaufmann~Wettbewerbsrecht - Wettbewerbssache~Wirtschaftsgesetz~Wirtschaftsrecht~Jurisprudenz~Recht / Rechtswissenschaft~Rechtswissenschaft, Fachkategorie: Gesellschafts-, Handels- und Wettbewerbsrecht, allgemein~Rechtswissenschaft, allgemein, Warengruppe: HC/Handels- und Wirtschaftsrecht, Arbeitsrecht, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Blätteranzahl: 1228 Blätter, Länge: 211, Breite: 142, Höhe: 58, Gewicht: 1107, Produktform: Gebunden, Genre: Sozialwissenschaften/Recht/Wirtschaft,179,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wie beeinflussen verschiedene Faktoren wie Alter, Gesundheitszustand und Beruf die Höhe der Versicherungsbeiträge in den Bereichen Krankenversicherung, Lebensversicherung und Berufsunfähigkeitsversicherung?
Die Höhe der Versicherungsbeiträge in den Bereichen Krankenversicherung, Lebensversicherung und Berufsunfähigkeitsversicherung wird maßgeblich von verschiedenen Faktoren beeinflusst. Das Alter einer Person spielt eine wichtige Rolle, da mit zunehmendem Alter das Risiko für Krankheiten und Todesfälle steigt, was sich auf die Beitragshöhe auswirkt. Der Gesundheitszustand einer Person ist ebenfalls entscheidend, da Vorerkrankungen das Risiko für die Versicherung erhöhen und somit die Beiträge erhöhen können. Der Beruf einer Person kann auch die Beitragshöhe beeinflussen, da risikoreichere Berufe wie beispielsweise Bauarbeiter höhere Beiträge zahlen müssen als Büroangestellte. **
-
Wie beeinflussen verschiedene Faktoren wie Alter, Gesundheitszustand und Beruf die Höhe der Versicherungsbeiträge in den Bereichen Krankenversicherung, Lebensversicherung und Berufsunfähigkeitsversicherung?
Die Höhe der Versicherungsbeiträge in den Bereichen Krankenversicherung, Lebensversicherung und Berufsunfähigkeitsversicherung wird maßgeblich von verschiedenen Faktoren beeinflusst. Das Alter einer Person spielt eine wichtige Rolle, da mit zunehmendem Alter das Risiko für Krankheiten und Todesfälle steigt. Der Gesundheitszustand einer Person ist ebenfalls entscheidend, da Vorerkrankungen das Risiko für die Versicherung erhöhen können. Der Beruf einer Person kann auch die Höhe der Beiträge beeinflussen, da bestimmte Berufe ein höheres Risiko für Unfälle oder Berufsunfähigkeit mit sich bringen können. Insgesamt werden die Versicherungsbeiträge individuell auf Basis dieser Faktoren kalkuliert, um das Risiko für die Vers **
-
Welche Versicherung ist gemeint: Hausratversicherung oder Haftpflichtversicherung?
Es ist nicht eindeutig, welche Versicherung gemeint ist, da sowohl die Hausratversicherung als auch die Haftpflichtversicherung für verschiedene Situationen relevant sein können. Die Hausratversicherung deckt Schäden an persönlichem Eigentum in der Wohnung oder im Haus ab, während die Haftpflichtversicherung Schäden abdeckt, die man anderen Personen zufügt. Es hängt also von der spezifischen Situation ab, um welche Versicherung es geht. **
-
Was ist der Unterschied zwischen einer Risikolebensversicherung und einer Berufsunfähigkeitsversicherung?
Eine Risikolebensversicherung zahlt im Todesfall des Versicherten eine vorher festgelegte Summe an die Hinterbliebenen aus. Eine Berufsunfähigkeitsversicherung zahlt eine monatliche Rente, wenn der Versicherte aufgrund gesundheitlicher Probleme seinen Beruf nicht mehr ausüben kann. Die Risikolebensversicherung sichert finanzielle Absicherung im Todesfall, während die Berufsunfähigkeitsversicherung bei dauerhafter Arbeitsunfähigkeit greift. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.